

358
Patrick JOURDE
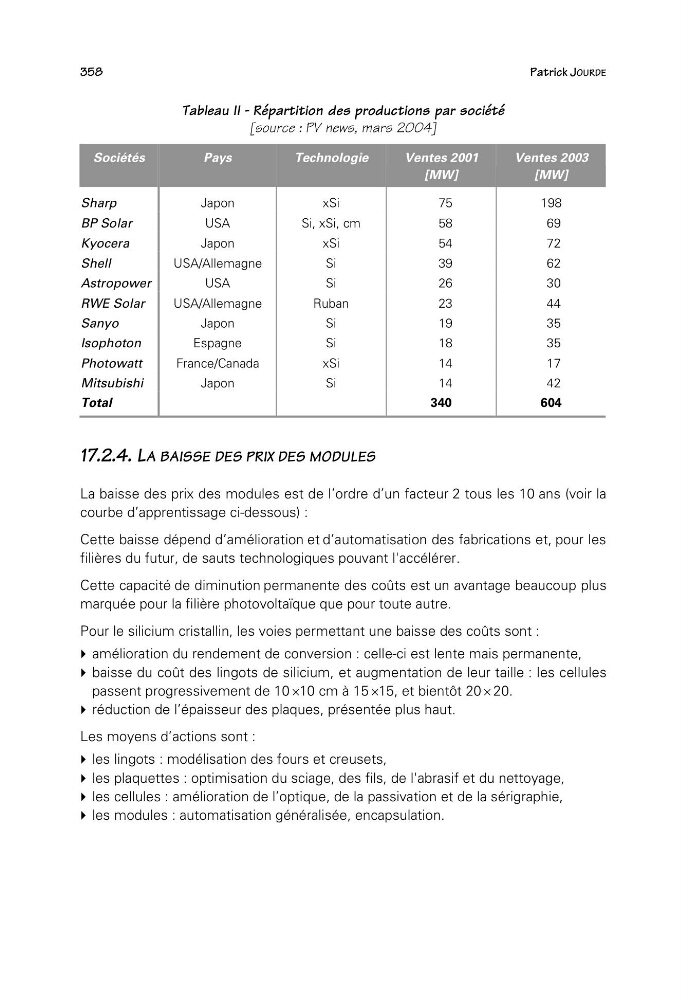
Tableau II - Répartition des productions par société
[source : PV news, mars 2004]
Sociétés
Pays
Technologie
Ventes 2001
[MW]
Ventes 2003
[MW]
Sharp
Japon
xSi
75
198
BP Solar
USA
Si, xSi, cm
58
69
Kyocera
Japon
xSi
54
72
Shell
USA/Allemagne
Si
39
62
Astropower
USA
Si
26
30
RWE Solar
USA/Allemagne
Ruban
23
44
Sanyo
Japon
Si
19
35
Isophoton
Espagne
Si
18
35
Photowatt
France/Canada
xSi
14
17
Mitsubishi
Japon
Si
14
42
Total
340
604
17.2.4. LA BAISSE DES PRIX DES MODULES
La baisse des prix des modules est de l’ordre d’un facteur 2 tous les 10 ans (voir la
courbe d’apprentissage ci-dessous) :
Cette baisse dépend d’amélioration et d’automatisation des fabrications et, pour les
filières du futur, de sauts technologiques pouvant l'accélérer.
Cette capacité de diminution permanente des coûts est un avantage beaucoup plus
marquée pour la filière photovoltaïque que pour toute autre.
Pour le silicium cristallin, les voies permettant une baisse des coûts sont :
amélioration du rendement de conversion : celle-ci est lente mais permanente,
baisse du coût des lingots de silicium, et augmentation de leur taille : les cellules
passent progressivement de 10 ¥10 cm à 15 ¥15, et bientôt 20 ¥ 20.
réduction de l’épaisseur des plaques, présentée plus haut.
Les moyens d’actions sont :
les lingots : modélisation des fours et creusets,
les plaquettes : optimisation du sciage, des fils, de l'abrasif et du nettoyage,
les cellules : amélioration de l’optique, de la passivation et de la sérigraphie,
les modules : automatisation généralisée, encapsulation.