

212
Jean TEISSIÉ, Diego DE BOURGUES & François BAUTIN
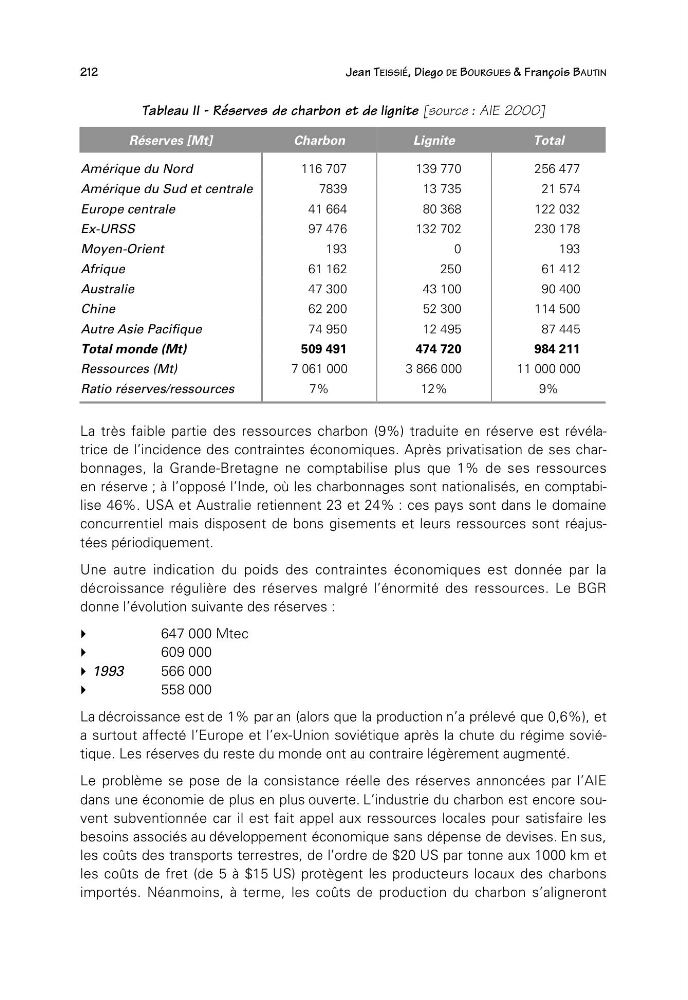
Tableau II - Réserves de charbon et de lignite [source : AIE 2000]
Réserves [Mt]
Charbon
Lignite
Total
Amérique du Nord
116 707
139 770
256 477
Amérique du Sud et centrale
7839
13 735
21 574
Europe centrale
41 664
80 368
122 032
Ex-URSS
97 476
132 702
230 178
Moyen-Orient
193
0
193
Afrique
61 162
250
61 412
Australie
47 300
43 100
90 400
Chine
62 200
52 300
114 500
Autre Asie Pacifique
74 950
12 495
87 445
Total monde (Mt)
509 491
474 720
984 211
Ressources (Mt)
7 061 000
3 866 000
11 000 000
Ratio réserves/ressources
7%
12%
9%
La très faible partie des ressources charbon (9%) traduite en réserve est révélatrice de l’incidence des contraintes économiques. Après privatisation de ses charbonnages, la Grande-Bretagne ne comptabilise plus que 1% de ses ressources
en réserve ; à l’opposé l’Inde, où les charbonnages sont nationalisés, en comptabilise 46%. USA et Australie retiennent 23 et 24% : ces pays sont dans le domaine
concurrentiel mais disposent de bons gisements et leurs ressources sont réajustées périodiquement.
Une autre indication du poids des contraintes économiques est donnée par la
décroissance régulière des réserves malgré l’énormité des ressources. Le BGR
donne l’évolution suivante des réserves :
647 000 Mtec
609 000
1993
566 000
558 000
La décroissance est de 1% par an (alors que la production n’a prélevé que 0,6%), et
a surtout affecté l’Europe et l’ex-Union soviétique après la chute du régime soviétique. Les réserves du reste du monde ont au contraire légèrement augmenté.
Le problème se pose de la consistance réelle des réserves annoncées par l’AIE
dans une économie de plus en plus ouverte. L’industrie du charbon est encore souvent subventionnée car il est fait appel aux ressources locales pour satisfaire les
besoins associés au développement économique sans dépense de devises. En sus,
les coûts des transports terrestres, de l’ordre de $20 US par tonne aux 1000 km et
les coûts de fret (de 5 à $15 US) protègent les producteurs locaux des charbons
importés. Néanmoins, à terme, les coûts de production du charbon s’aligneront