

25. ÉTUDE DES D ÉPENDANCES DANS LE CAS LINEAIRE
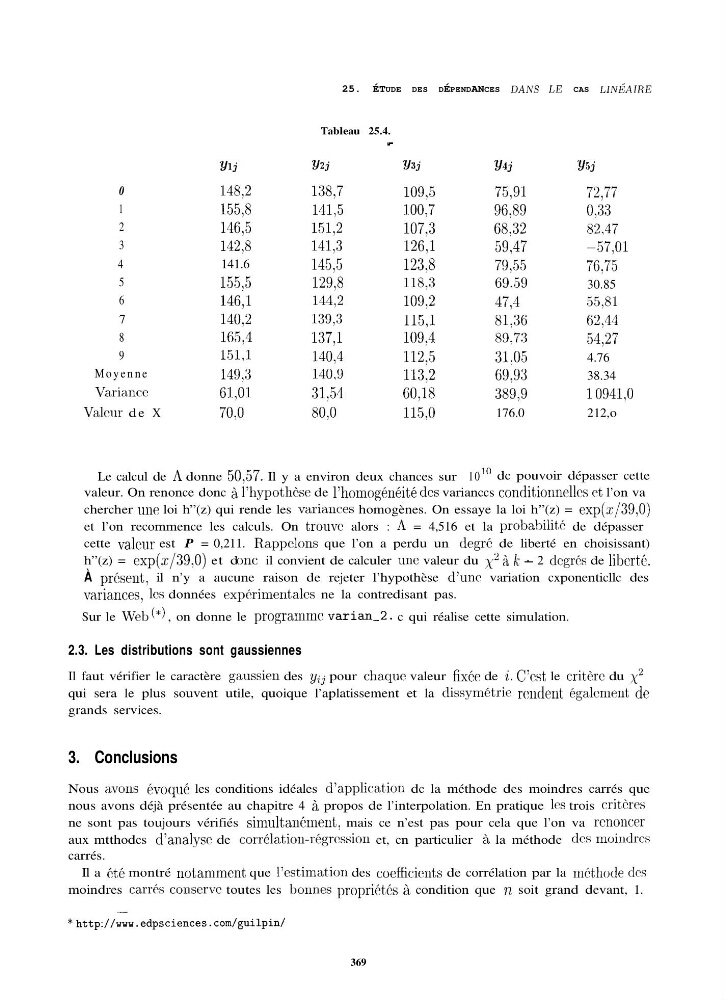
Tableau 25.4.
-
0
1
2
3
4
5
6
7
8
9
Moyenne
Variante
Valeur de X
Ylj
Yzj
Y3j
Y4j
Ysj
148,2
138,7
109,5
75,91
72,77
155,8
141,5
100,7
96,89
0,33
146,5
151,2
107,3
68,32
82,47
142,8
141,3
126,l
59,47
-57,Ol
141.6
145,5
123,8
79,55
76:75
155,5
129,8
118,3
69,59
30.85
146,l
144,2
109,2
47,4
55,81
140>2
139,3
115,l
81,36
62;44
165,4
137,l
109,4
89,73
54,27
151,l
140,4
112,5
31,05
4.76
149,3
140,9
113,2
69,93
38.34
61,Ol
31,54
60,18
389,9
10941,o
70,o
80,O
115,O
176.0
212,o
Le calcul de A donne 50,57. Il y a environ deux chances sur 10‘” dc pouvoir dépasser cette
valeur. On renonce donc à l’hypothbe de l’homogknéité des varianccs conditionnelles c+, l’on va
chercher 1me loi h”(z) qui rende les variantes homogènes. On essaye la loi h”(z) = exp(z/39,0)
et l’on recommence les calculs. On trouve alors : A = 4,516 et la probabilit,k
de dépasser
cette valeur est P = 0,211. R.appelons que l’on a perdu un de@ de liberté en choisissant)
h”(z) = exp(z/39,0) et dOIIC il convient de calculer UI~C valeur du x2 a k - 2 dcgrk de libertk.
À prbsent, il n’y a aucune raison de rejeter l’hypothèse dkmc variation cxponenticllc des
variances, les données expbrimentalcs ne la contredisant pas.
Sur le Web(*) , on donne le programme
varian-2. c qui réalise cette simulation.
2.3. Les distributions sont gaussiennes
Il faut vérifier le caractère gaussien des yyij pour chaque valeur fixk de 1: . C’est le critère du xL
qui sera le plus souvent utile, quoique l’aplatissement et la dissymktrie rendent kgalcment
dc
grands services.
3. Conclusions
Nous ~O~IS évoquk les conditions idéales d’applicat,ion dc la méthode des moindres carrés que
nous avons déjà présentée au chapitre 4 à propos de l’interpolation. En pratique les trois critCres
ne sont pas toujours vérifiés sirnultankment, mais ce n’est pas pour cela que l’on va renoncer
aux mtthodcs d’analyse de corrélatiorl-régression et, cn particulier à la méthode des moindres
carrés.
Il a bté montré notarnmcnt que l’estimat,ion des coefficirnts de corrélation par la mbthode des
moindres car& conserve toutes les bonnes propriétks à condition que n, soit grand devant, 1.
*http://www.edpsciences.com/guilpin/
369