

2. Solutions
Mais cette décomposition n’est pas une somme directe topologique ; on sait en effet
que l’application linéaire T : E → E définie par T ( f ) = f (c)e n’est pas continue,
la preuve étant fournie par la famille de fonctions f ε vérifiant f ε (c) = 1, f ε (t) = 0 si
t [c − ε, c + ε], f affine sur chacun des intervalles [c − ε, c] et [c, c + ε] (faire le graphe).
Exercice V.3
(1) Soit f ∈ H
∗ . On sait (théorème de représentation de Riesz P 5.7) qu’il existe
y ∈ H tel que f (x) = x, y, pour tout x ∈ H. D’après l’hypothèse, on a ( f ◦ T )(x) =
T x, y = x, T y, donc f ◦ T ∈ H
∗ ; d’après l’Ex. III.1, T est continue.
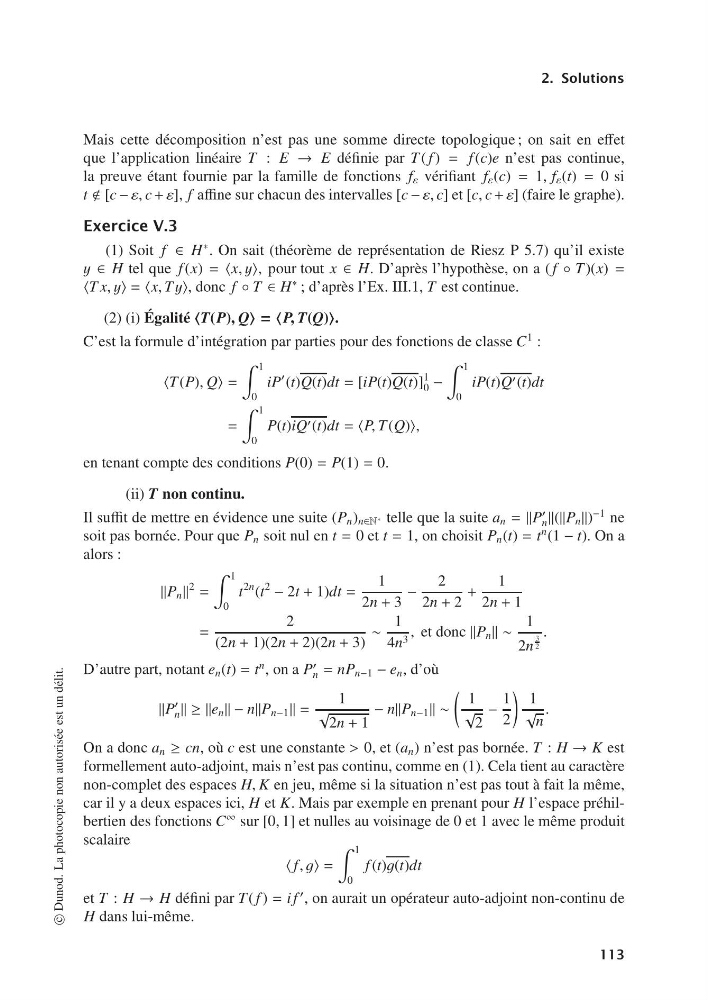
(2) (i) Égalité T(P), Q = P, T(Q).
C’est la formule d’intégration par parties pour des fonctions de classe C
1 :
T (P), Q =
1
0
iP
(t)Q(t)dt = [iP(t)Q(t)]
1
0 −
1
0
iP(t)Q (t)dt
=
1
0
P(t)iQ (t)dt = P, T (Q),
en tenant compte des conditions P(0) = P(1) = 0.
(ii) T non continu.
Il suffit de mettre en évidence une suite (P n ) n∈N ∗ telle que la suite a n = P
n (P n )
−1 ne
soit pas bornée. Pour que P n soit nul en t = 0 et t = 1, on choisit P n (t) = t
n (1 − t). On a
alors :
P n
2
=
1
0
t
2n (t
2
− 2t + 1)dt =
1
2n + 3
−
2
2n + 2
+
1
2n + 1
=
2
(2n + 1)(2n + 2)(2n + 3)
∼
1
4n 3 , et donc P n ∼
1
2n
3
2
.
D’autre part, notant e n (t) = t
n , on a P
n = nP n−1 − e n , d’où
P
n ≥ ≥e n − nP n−1 =
1
√
2n + 1
− nP n−1 ∼
1
√
2
−
1
2
1
√
n
.
On a donc a n ≥ cn, où c est une constante > 0, et (a n ) n’est pas bornée. T : H → K est
formellement auto-adjoint, mais n’est pas continu, comme en (1). Cela tient au caractère
non-complet des espaces H, K en jeu, même si la situation n’est pas tout à fait la même,
car il y a deux espaces ici, H et K. Mais par exemple en prenant pour H l’espace préhilbertien des fonctions C
∞ sur [0, 1] et nulles au voisinage de 0 et 1 avec le même produit
scalaire
f, g =
1
0
f (t)g(t)dt
et T : H → H défini par T ( f ) = i f
, on aurait un opérateur auto-adjoint non-continu de
H dans lui-même.
c
Dunod. La photocopie non autorisée est un délit.
113