

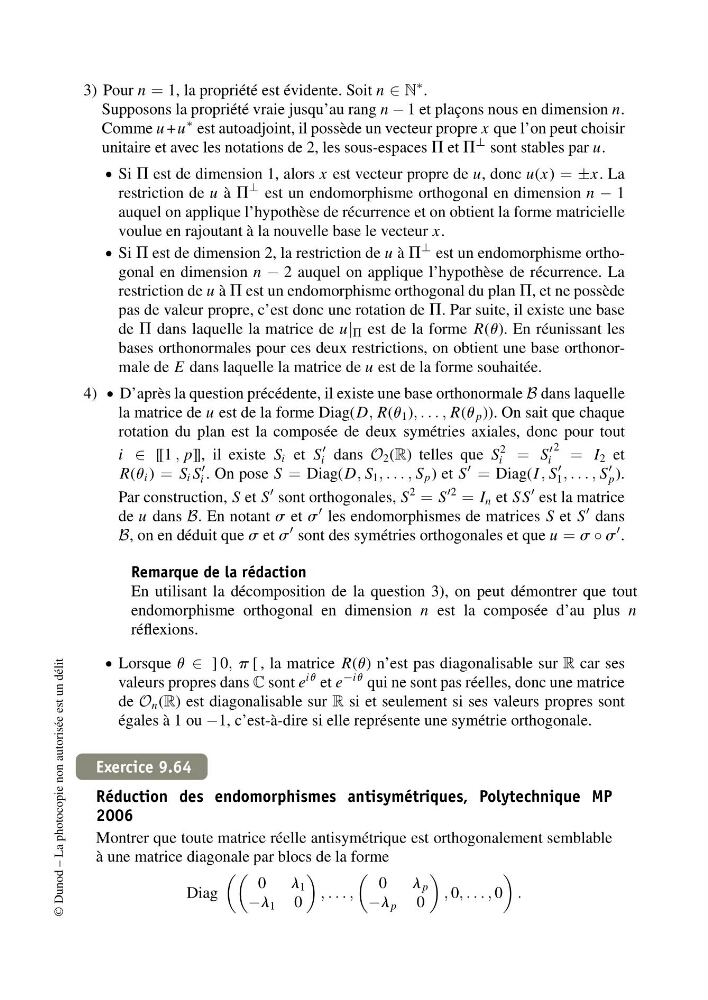
3) Pour n = 1, la propriété est évidente. Soit n ∈ N
∗ .
Supposons la propriété vraie jusqu’au rang n − 1 et plaçons nous en dimension n.
Comme u +u
∗ est autoadjoint, il possède un vecteur propre x que l’on peut choisir
unitaire et avec les notations de 2, les sous-espaces P et P
⊥ sont stables par u.
• Si P est de dimension 1, alors x est vecteur propre de u, donc u(x) = ±x. La
restriction de u à P
⊥ est un endomorphisme orthogonal en dimension n − 1
auquel on applique l’hypothèse de récurrence et on obtient la forme matricielle
voulue en rajoutant à la nouvelle base le vecteur x.
• Si P est de dimension 2, la restriction de u à P
⊥ est un endomorphisme orthogonal en dimension n − 2 auquel on applique l’hypothèse de récurrence. La
restriction de u à P est un endomorphisme orthogonal du plan P, et ne possède
pas de valeur propre, c’est donc une rotation de P. Par suite, il existe une base
de P dans laquelle la matrice de u| P est de la forme R(u). En réunissant les
bases orthonormales pour ces deux restrictions, on obtient une base orthonormale de E dans laquelle la matrice de u est de la forme souhaitée.
4) • D’après la question précédente, il existe une base orthonormale B dans laquelle
la matrice de u est de la forme Diag(D, R(u 1 ), . . . , R(u p )). On sait que chaque
rotation du plan est la composée de deux symétries axiales, donc pour tout
i ∈ [[1 , p]], il existe S i et S
i dans O 2 (R) telles que S
2
i = S
i
2 = I 2 et
R(u i ) = S i S
i . On pose S = Diag(D, S 1 , . . . , S p ) et S
= Diag(I , S
1 , . . . , S
p ).
Par construction, S et S
sont orthogonales, S
2 = S
2 = I n et SS
est la matrice
de u dans B. En notant s et s
les endomorphismes de matrices S et S
dans
B, on en déduit que s et s
sont des symétries orthogonales et que u = s ◦ s
.
Remarque de la rédaction
En utilisant la décomposition de la question 3), on peut démontrer que tout
endomorphisme orthogonal en dimension n est la composée d’au plus n
réflexions.
• Lorsque u ∈ ] 0, p [ , la matrice R(u) n’est pas diagonalisable sur R car ses
valeurs propres dans C sont e
iu et e
−iu qui ne sont pas réelles, donc une matrice
de O n (R) est diagonalisable sur R si et seulement si ses valeurs propres sont
égales à 1 ou −1, c’est-à-dire si elle représente une symétrie orthogonale.
Exercice 9.64
Réduction des endomorphismes antisymétriques, Polytechnique MP
2006
Montrer que toute matrice réelle antisymétrique est orthogonalement semblable
à une matrice diagonale par blocs de la forme
Diag
0
l 1
−l 1 0
, . . . ,
0
l p
−l p 0
, 0, . . . , 0
.
© Dunod – La photocopie non autorisée est un délit