

gagnant n’exerce pas son droit, le deuxième
lot est alors mis aux enchères.
L’option d’achat permet bien sûr d’accélérer les ventes, mais elle induit aussi une composante stratégique. Il est clair en effet que les
enchérisseurs ne se comportent pas de la même
façon avec ou sans option d’achat. Dans le premier cas, la perte du premier lot implique potentiellement la perte des deux lots si le gagnant
utilise son option, ce qui n’est pas le cas en l’absence d’option. Quel est donc l’impact stratégique de l’option d’achat? La présence de l’option d’achat incite-t-elle les enchérisseurs à
enchérir davantage que dans le cas contraire
et donc augmente-t-elle le revenu du vendeur?
L’État doit-il pratiquer des enchères
uniformes ou discriminatoires ?
L’État français finance sa dette en émettant des obligations appelées bons du Trésor.
L’attribution de ces obligations se fait à l’aide
d’une procédure d’enchère dite discriminatoire. Chacun des enchérisseurs, appelés spécialistes en valeur du Trésor
ou SVT, établit un
ensemble de couples prixquantité (p, Q (p)) qui
définit, selon le prix p
d’un bon du Trésor, la
quantité Q (p) de bons
qu’il souhaite acheter.
L’État ayant au préalable
annoncé la quantité
totale T d’obligations qu’il
désirait émettre, la
demande agrégée (la
somme des demandes
individuelles des enchérisseurs) détermine un prix dit d’équilibre p* :
c’est le prix p* tel que T = Q 1 (p*) + Q 2 (p*)
+ ... + Q N (p*), où Q i est la quantité de bons
souhaitée par le i-ème SVT. Chacun de ces derniers obtient alors la quantité Q i (p*) de bons
qu’il a demandée.
Si le prix que chaque enchérisseur payait
pour une obligation était p*, il s’agirait d’une
enchère dite uniforme, et le coût total pour
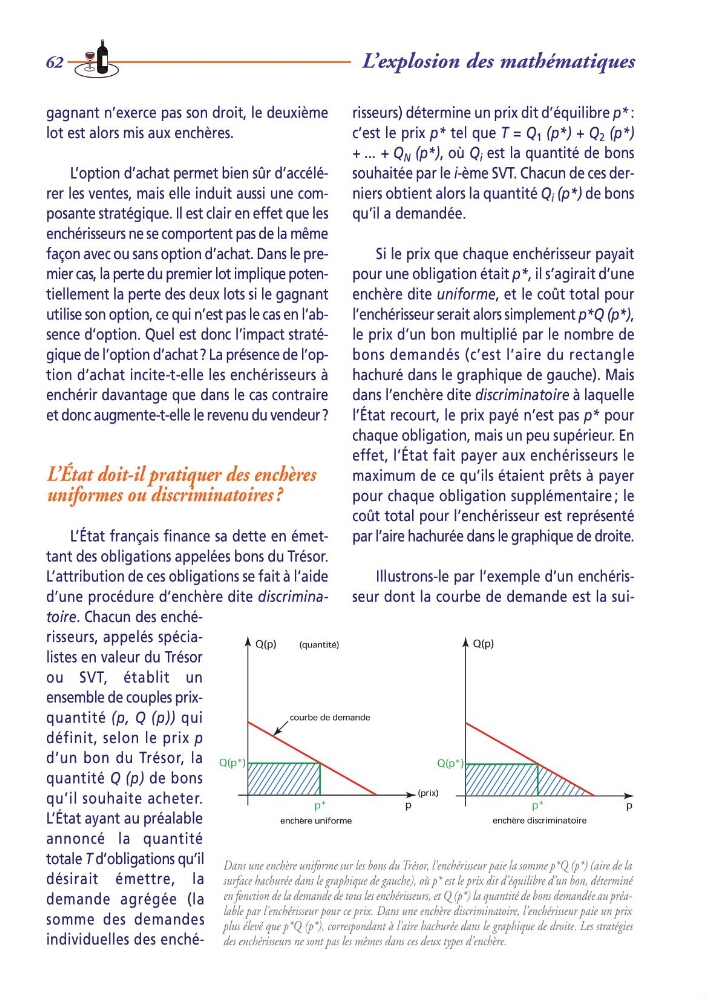
l’enchérisseur serait alors simplement p*Q (p*),
le prix d’un bon multiplié par le nombre de
bons demandés (c’est l’aire du rectangle
hachuré dans le graphique de gauche). Mais
dans l’enchère dite discriminatoire à laquelle
l’État recourt, le prix payé n’est pas p* pour
chaque obligation, mais un peu supérieur. En
effet, l’État fait payer aux enchérisseurs le
maximum de ce qu’ils étaient prêts à payer
pour chaque obligation supplémentaire ; le
coût total pour l’enchérisseur est représenté
par l’aire hachurée dans le graphique de droite.
Illustrons-le par l’exemple d’un enchérisseur dont la courbe de demande est la sui62
L’explosion des mathématiques
Dans une enchère uniforme sur les bons du Trésor, l’enchérisseur paie la somme p*Q (p*) (aire de la
surface hachurée dans le graphique de gauche), où p* est le prix dit d’équilibre d’un bon, déterminé
en fonction de la demande de tous les enchérisseurs, et Q (p*) la quantité de bons demandée au préalable par l’enchérisseur pour ce prix. Dans une enchère discriminatoire, l’enchérisseur paie un prix
plus élevé que p*Q (p*), correspondant à l’aire hachurée dans le graphique de droite. Les stratégies
des enchérisseurs ne sont pas les mêmes dans ces deux types d’enchère.