

5.1 Mesures de Gibbs
71
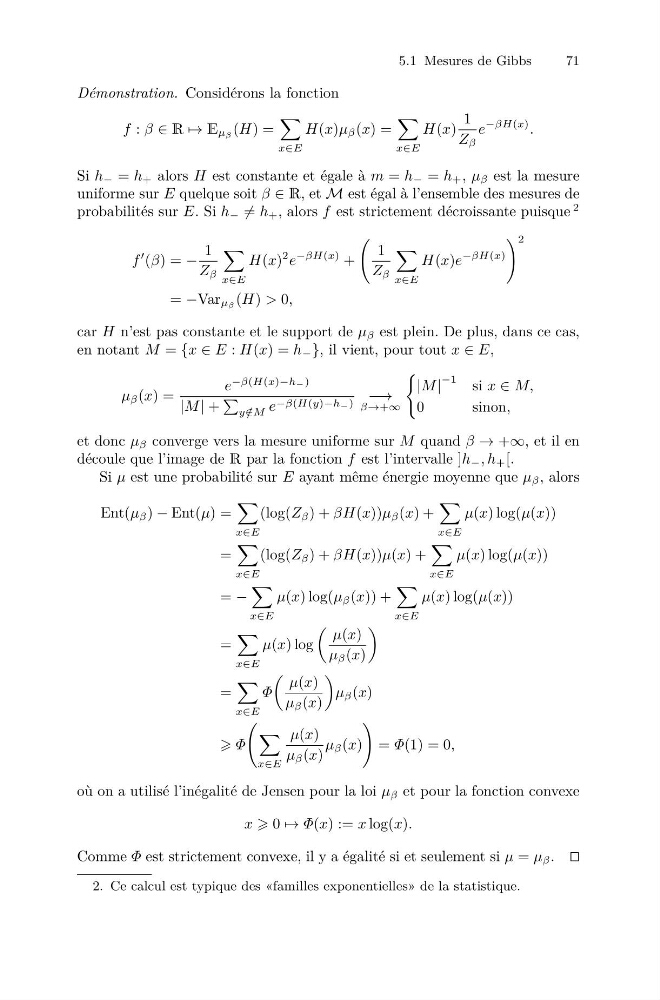
Démonstration. Considérons la fonction
f : β ∈ R → E μ β (H) =
x∈E
H(x)μ β (x) =
x∈E
H(x)
1
Z β
e
−βH(x) .
Si h − = h + alors H est constante et égale à m = h − = h + , μ β est la mesure
uniforme sur E quelque soit β ∈ R, et M est égal à l’ensemble des mesures de
probabilités sur E. Si h − = h + , alors f est strictement décroissante puisque
2
f
(β) = −
1
Z β
x∈E
H(x)
2 e
−βH(x) +
1
Z β
x∈E
H(x)e
−βH(x)
2
= −Var μ β (H) > 0,
car H n’est pas constante et le support de μ β est plein. De plus, dans ce cas,
en notant M = {x ∈ E : H(x) = h − }, il vient, pour tout x ∈ E,
μ β (x) =
e
−β(H(x)−h−)
|M | +
y /
∈M e −β(H(y)−h−) −→
β→+∞
|M |
−1
si x ∈ M,
0
sinon,
et donc μ β converge vers la mesure uniforme sur M quand β → +∞, et il en
découle que l’image de R par la fonction f est l’intervalle ]h − , h + [.
Si μ est une probabilité sur E ayant même énergie moyenne que μ β , alors
Ent(μ β ) − Ent(μ) =
x∈E
(log(Z β ) + βH(x))μ β (x) +
x∈E
μ(x) log(μ(x))
=
x∈E
(log(Z β ) + βH(x))μ(x) +
x∈E
μ(x) log(μ(x))
= −
x∈E
μ(x) log(μ β (x)) +
x∈E
μ(x) log(μ(x))
=
x∈E
μ(x) log
μ(x)
μ β (x)
=
x∈E
Φ
μ(x)
μ β (x)
μ β (x)
Φ
x∈E
μ(x)
μ β (x)
μ β (x)
= Φ(1) = 0,
où on a utilisé l’inégalité de Jensen pour la loi μ β et pour la fonction convexe
x 0 → Φ(x) := x log(x).
Comme Φ est strictement convexe, il y a égalité si et seulement si μ = μ β .
2. Ce calcul est typique des «familles exponentielles» de la statistique.