

10.1 Élitisme
131
Démonstration. La convergence presque sûre repose sur le théorème des séries
centrées que nous rappelons ci-dessous.
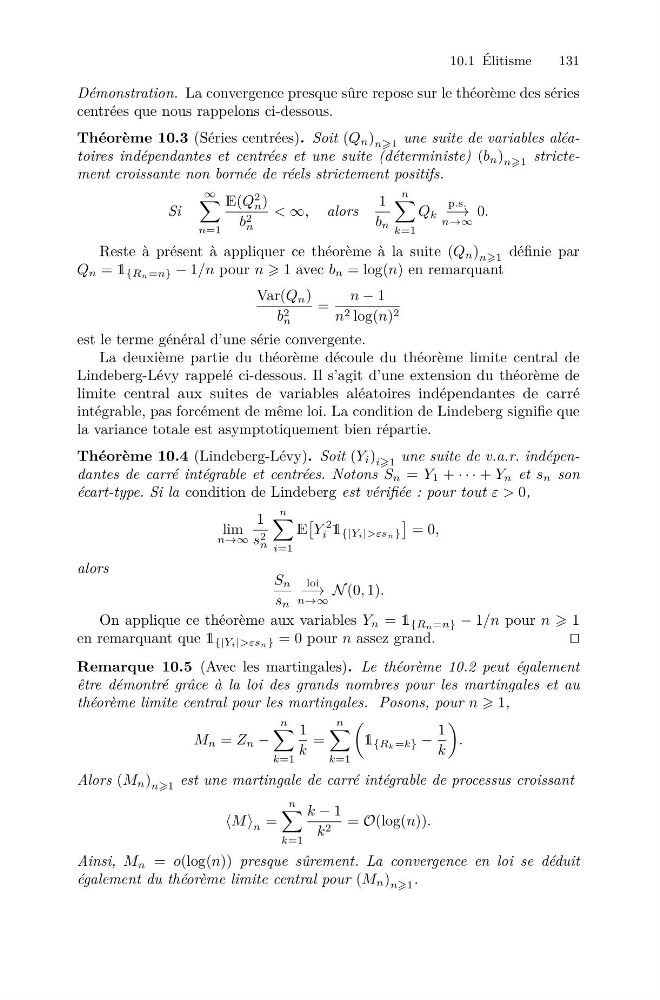
Théorème 10.3 (Séries centrées). Soit (Q n ) n1 une suite de variables aléatoires indépendantes et centrées et une suite (déterministe) (b n ) n1 strictement croissante non bornée de réels strictement positifs.
Si
∞
n=1
E(Q
2
n )
b 2
n
< ∞, alors
1
b n
n
k=1
Q k
p.s.
−→
n→∞
0.
Reste à présent à appliquer ce théorème à la suite (Q n ) n1 définie par
Q n = 1 {Rn=n} − 1/n pour n 1 avec b n = log(n) en remarquant
Var(Q n )
b 2
n
=
n − 1
n 2 log(n) 2
est le terme général d’une série convergente.
La deuxième partie du théorème découle du théorème limite central de
Lindeberg-Lévy rappelé ci-dessous. Il s’agit d’une extension du théorème de
limite central aux suites de variables aléatoires indépendantes de carré
intégrable, pas forcément de même loi. La condition de Lindeberg signifie que
la variance totale est asymptotiquement bien répartie.
Théorème 10.4 (Lindeberg-Lévy). Soit (Y i ) i1 une suite de v.a.r. indépendantes de carré intégrable et centrées. Notons S n = Y 1 + · · · + Y n et s n son
écart-type. Si la condition de Lindeberg est vérifiée : pour tout ε > 0,
lim
n→∞
1
s 2
n
n
i=1
E
Y
2
i 1 {|Yi|>εsn}
= 0,
alors
S n
s n
loi
−→
n→∞
N (0, 1).
On applique ce théorème aux variables Y n = 1 {Rn=n} − 1/n pour n 1
en remarquant que 1 {|Yi|>εsn} = 0 pour n assez grand.
Remarque 10.5 (Avec les martingales). Le théorème 10.2 peut également
être démontré grâce à la loi des grands nombres pour les martingales et au
théorème limite central pour les martingales. Posons, pour n 1,
M n = Z n −
n
k=1
1
k
=
n
k=1
1 {R k =k} −
1
k
.
Alors (M n ) n1 est une martingale de carré intégrable de processus croissant
M n =
n
k=1
k − 1
k 2 = O(log(n)).
Ainsi, M n = o(log(n)) presque sûrement. La convergence en loi se déduit
également du théorème limite central pour (M n ) n1 .