

116
9 Urnes d’Ehrenfest
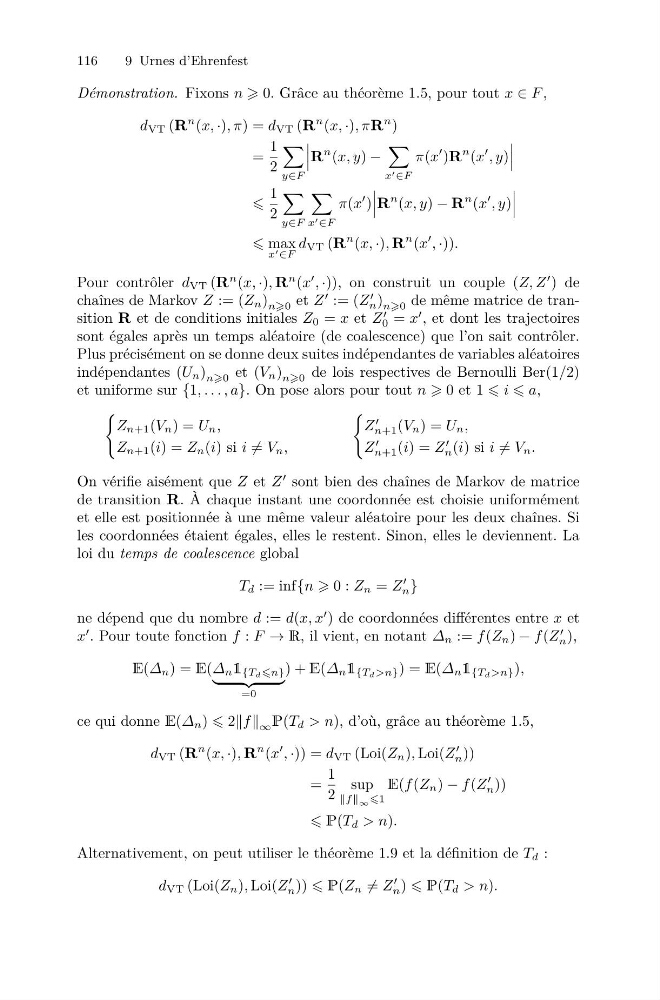
Démonstration. Fixons n 0. Grâce au théorème 1.5, pour tout x ∈ F ,
d VT (R
n (x, ·), π) = d VT (R
n (x, ·), πR
n )
=
1
2
y∈F
R
n (x, y) −
x ∈F
π(x
)R
n (x
, y)
1
2
y∈F
x ∈F
π(x
)
R
n (x, y) − R
n (x
, y)
max
x ∈F
d VT (R
n (x, ·), R
n (x
, ·)).
Pour contrôler d VT (R
n (x, ·), R
n (x
, ·)), on construit un couple (Z, Z
) de
chaînes de Markov Z := (Z n ) n0 et Z
:= (Z
n ) n0 de même matrice de transition R et de conditions initiales Z 0 = x et Z
0 = x
, et dont les trajectoires
sont égales après un temps aléatoire (de coalescence) que l’on sait contrôler.
Plus précisément on se donne deux suites indépendantes de variables aléatoires
indépendantes (U n ) n0 et (V n ) n0 de lois respectives de Bernoulli Ber(1/2)
et uniforme sur {1, . . . , a}. On pose alors pour tout n 0 et 1 i a,
Z n+1 (V n ) = U n ,
Z n+1 (i) = Z n (i) si i = V n ,
Z
n+1 (V n ) = U n ,
Z
n+1 (i) = Z
n (i) si i = V n .
On vérifie aisément que Z et Z
sont bien des chaînes de Markov de matrice
de transition R. À chaque instant une coordonnée est choisie uniformément
et elle est positionnée à une même valeur aléatoire pour les deux chaînes. Si
les coordonnées étaient égales, elles le restent. Sinon, elles le deviennent. La
loi du temps de coalescence global
T d := inf{n 0 : Z n = Z
n }
ne dépend que du nombre d := d(x, x
) de coordonnées différentes entre x et
x
. Pour toute fonction f : F → R, il vient, en notant Δ n := f (Z n ) − f (Z
n ),
E(Δ n ) = E(Δ n 1 {T d n}
=0
) + E(Δ n 1 {T d >n} ) = E(Δ n 1 {T d >n} ),
ce qui donne E(Δ n ) 2f ∞ P(T d > n), d’où, grâce au théorème 1.5,
d VT (R
n (x, ·), R
n (x
, ·)) = d VT (Loi(Z n ), Loi(Z
n ))
=
1
2
sup
f ∞ 1
E(f (Z n ) − f (Z
n ))
P(T d > n).
Alternativement, on peut utiliser le théorème 1.9 et la définition de T d :
d VT (Loi(Z n ), Loi(Z
n )) P(Z n = Z
n ) P(T d > n).