

404
13 Analyse bay´ esienne
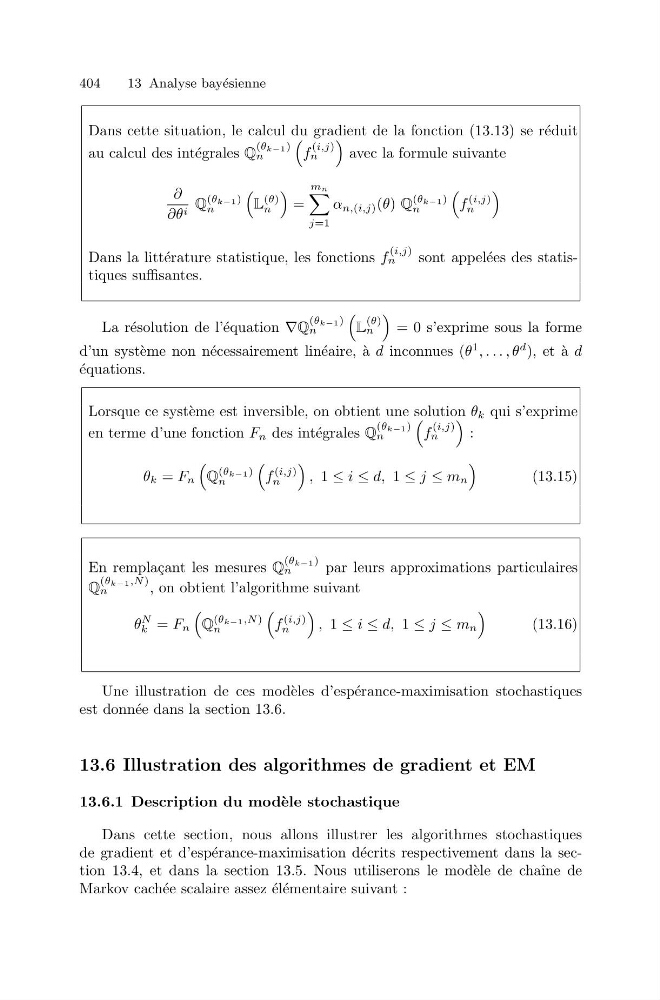
Dans cette situation, le calcul du gradient de la fonction (13.13) se r´ eduit
au calcul des int´ egrales Q
(θ k−1 )
n
f
(i,j)
n
avec la formule suivante
∂
∂θ i Q
(θ k−1 )
n
L
(θ)
n
=
mn
j=1
α n,(i,j) (θ) Q
(θ k−1 )
n
f
(i,j)
n
Dans la litt´ erature statistique, les fonctions f
(i,j)
n
sont appel´ ees des statistiques suffisantes.
La r´ esolution de l’´ equation ∇Q
(θ k−1 )
n
L
(θ)
n
= 0 s’exprime sous la forme
d’un syst` eme non n´ ecessairement lin´ eaire, `
a d inconnues (θ
1 , . . . , θ
d ), et `
a d
´ equations.
Lorsque ce syst` eme est inversible, on obtient une solution θ k qui s’exprime
en terme d’une fonction F n des int´ egrales Q
(θ k−1 )
n
f
(i,j)
n
:
θ k = F n
Q
(θ k−1 )
n
f
(i,j)
n
, 1 ≤ i ≤ d, 1 ≤ j ≤ m n
(13.15)
En rempla¸ cant les mesures Q
(θ k−1 )
n
par leurs approximations particulaires
Q
(θ k−1 ,N )
n
, on obtient l’algorithme suivant
θ
N
k = F n
Q
(θ k−1 ,N )
n
f
(i,j)
n
, 1 ≤ i ≤ d, 1 ≤ j ≤ m n
(13.16)
Une illustration de ces mod` eles d’esp´ erance-maximisation stochastiques
est donn´ ee dans la section 13.6.
13.6 Illustration des algorithmes de gradient et EM
13.6.1 Description du mod` ele stochastique
Dans cette section, nous allons illustrer les algorithmes stochastiques
de gradient et d’esp´ erance-maximisation d´ ecrits respectivement dans la section 13.4, et dans la section 13.5. Nous utiliserons le mod` ele de chaˆ ıne de
Markov cach´ ee scalaire assez ´ el´ ementaire suivant :