

368
12 Traitement du signal
o` u ˜
ξ
(i,N )
n
d´ esigne une variable simul´ ee selon la loi discr` ete :
N
j=1
G n (ξ
(j,N )
n
)
N
k=1 G n (ξ
(k,N )
n
)
δ ξ
(j,N )
n
(dx)
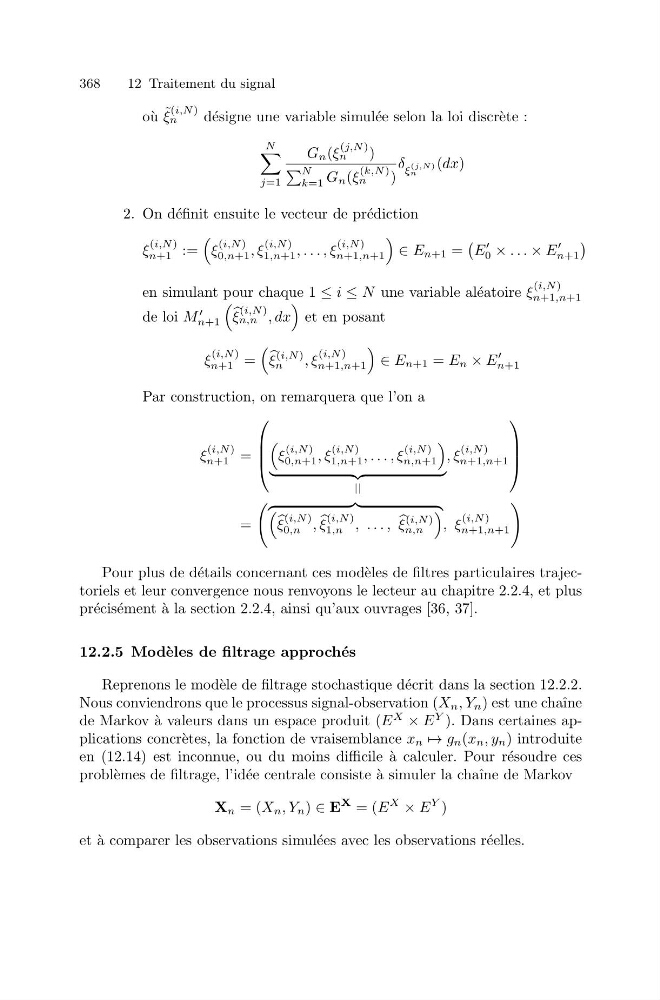
2. On d´ efinit ensuite le vecteur de pr´ ediction
ξ
(i,N )
n+1 :=
ξ
(i,N )
0,n+1 , ξ
(i,N )
1,n+1 , . . . , ξ
(i,N )
n+1,n+1
∈ E n+1 =
E
0 × . . . × E
n+1
en simulant pour chaque 1 ≤ i ≤ N une variable al´ eatoire ξ
(i,N )
n+1,n+1
de loi M
n+1
ξ
(i,N )
n,n , dx
et en posant
ξ
(i,N )
n+1 =
ξ
(i,N )
n
, ξ
(i,N )
n+1,n+1
∈ E n+1 = E n × E
n+1
Par construction, on remarquera que l’on a
ξ
(i,N )
n+1 =
⎛
⎜
⎜
⎝
ξ
(i,N )
0,n+1 , ξ
(i,N )
1,n+1 , . . . , ξ
(i,N )
n,n+1
||
, ξ
(i,N )
n+1,n+1
⎞
⎟
⎟
⎠
=
ξ
(i,N )
0,n ,
ξ
(i,N )
1,n , . . . ,
ξ
(i,N )
n,n
, ξ
(i,N )
n+1,n+1
Pour plus de d´ etails concernant ces mod` eles de filtres particulaires trajectoriels et leur convergence nous renvoyons le lecteur au chapitre 2.2.4, et plus
pr´ ecis´ ement ` a la section 2.2.4, ainsi qu’aux ouvrages [36, 37].
12.2.5 Mod` eles de filtrage approch´ es
Reprenons le mod` ele de filtrage stochastique d´ ecrit dans la section 12.2.2.
Nous conviendrons que le processus signal-observation (X n , Y n ) est une chaˆ ıne
de Markov `
a valeurs dans un espace produit (E
X
× E
Y ). Dans certaines applications concr` etes, la fonction de vraisemblance x n → g n (x n , y n ) introduite
en (12.14) est inconnue, ou du moins difficile ` a calculer. Pour r´ esoudre ces
probl` emes de filtrage, l’id´ ee centrale consiste ` a simuler la chaˆ ıne de Markov
X n = (X n , Y n ) ∈ E
X = (E
X
× E
Y )
et ` a comparer les observations simul´ ees avec les observations r´ eelles.