

12
1 Chaˆ ınes de Markov discr` etes
Par cons´ equent, si l’on repr´ esente une fonction num´ erique f , et une mesure
de probabilit´ e η sur E par les vecteurs colonnes et lignes
f =
f (1)
f (2)
et η = [η(1), η(2)]
alors, les ´ equations (1.3) et (1.4) s’expriment sous la forme d’un semigroupe
matriciel
M (f ) = M f et η n = η n−1 M n = η 0 M 1 . . . M n
Ces interpr´ etations matricielles restent valables pour des chaˆ ınes de Markov
` a valeurs dans des espaces d’´ etats finis abstraits E = {x 1 , . . . , x d }. Dans ce
contexte, les matrices de transitions sont donn´ ees par
M n =
⎛
⎜
⎝
M n (x 1 , x 1 ) . . . M n (x 1 , x d )
. . .
. . .
. . .
M n (x d , x 1 ) . . . M n (x d , x d )
⎞
⎟
⎠
Les mesures de probabilit´ es η, et les fonctions f sur E sont associ´ ees aux
vecteurs lignes et colonnes suivants
η = [η(x 1 ), . . . , η(x d )] et f =
⎡
⎢
⎣
f (x 1 )
. . .
f (x d )
⎤
⎥
⎦
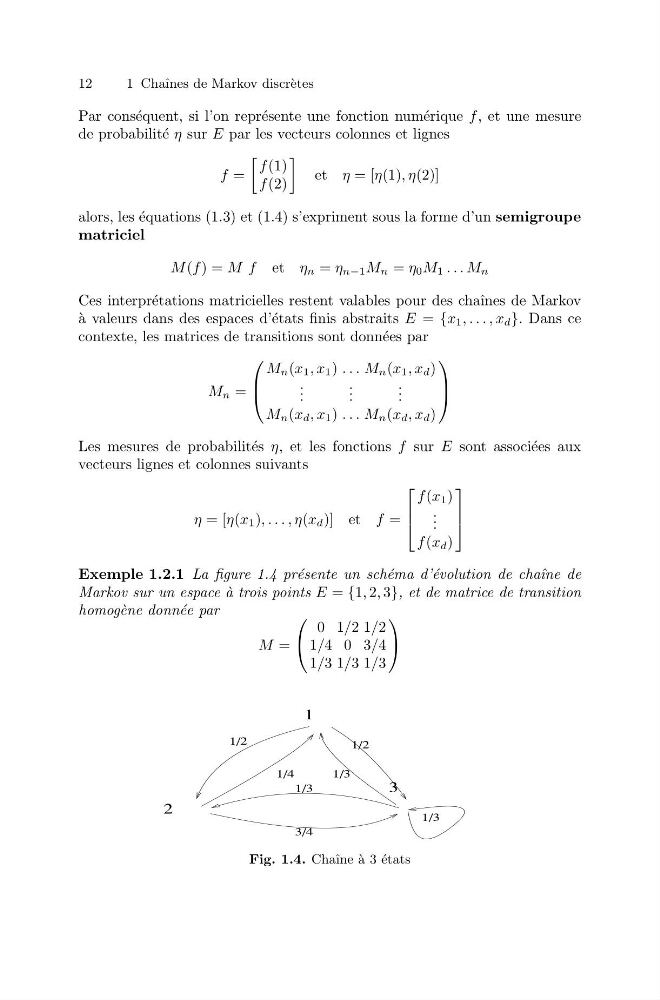
Exemple 1.2.1 La figure 1.4 pr´ esente un sch´ ema d’´ evolution de chaˆ ıne de
Markov sur un espace ` a trois points E = {1, 2, 3}, et de matrice de transition
homog` ene donn´ ee par
M =
⎛
⎝
0 1/2 1/2
1/4 0 3/4
1/3 1/3 1/3
⎞
⎠
1/3
1/3
3/4
1/2
3
1
2
1/3
1/2
1/4
Fig. 1.4. Chaˆ ıne `
a 3 ´ etats