

158
6 M´ ethodes de Monte Carlo par chaˆ ınes de Markov (MCMC)
1
2
4
7
6
5
3
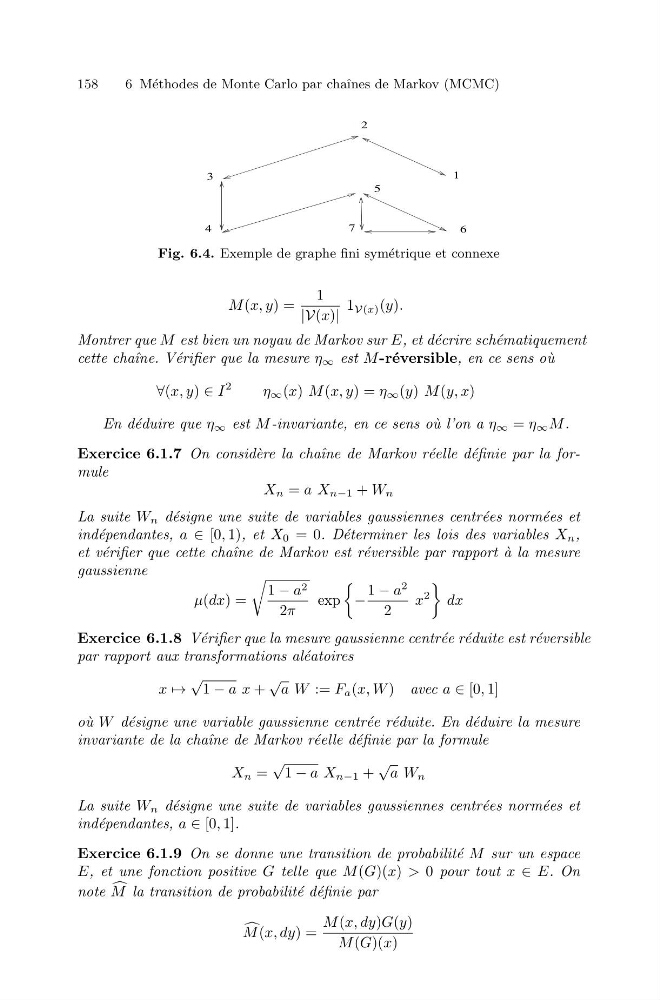
Fig. 6.4. Exemple de graphe fini sym´ etrique et connexe
M (x, y) =
1
|V(x)|
1 V(x) (y).
Montrer que M est bien un noyau de Markov sur E, et d´ ecrire sch´ ematiquement
cette chaˆ ıne. V´ erifier que la mesure η ∞ est M -r´ eversible, en ce sens o` u
∀(x, y) ∈ I
2
η ∞ (x) M (x, y) = η ∞ (y) M (y, x)
En d´ eduire que η ∞ est M -invariante, en ce sens o` u l’on a η ∞ = η ∞ M .
Exercice 6.1.7 On consid` ere la chaˆ ıne de Markov r´ eelle d´ efinie par la formule
X n = a X n−1 + W n
La suite W n d´ esigne une suite de variables gaussiennes centr´ ees norm´ ees et
ind´ ependantes, a ∈ [0, 1), et X 0 = 0. D´ eterminer les lois des variables X n ,
et v´ erifier que cette chaˆ ıne de Markov est r´ eversible par rapport ` a la mesure
gaussienne
μ(dx) =
1 − a 2
2π
exp
−
1 − a
2
2
x
2
dx
Exercice 6.1.8 V´ erifier que la mesure gaussienne centr´ ee r´ eduite est r´ eversible
par rapport aux transformations al´ eatoires
x →
√
1 − a x +
√
a W := F a (x, W ) avec a ∈ [0, 1]
o` u W d´ esigne une variable gaussienne centr´ ee r´ eduite. En d´ eduire la mesure
invariante de la chaˆ ıne de Markov r´ eelle d´ efinie par la formule
X n =
√
1 − a X n−1 +
√
a W n
La suite W n d´ esigne une suite de variables gaussiennes centr´ ees norm´ ees et
ind´ ependantes, a ∈ [0, 1].
Exercice 6.1.9 On se donne une transition de probabilit´ e M sur un espace
E, et une fonction positive G telle que M (G)(x) > 0 pour tout x ∈ E. On
note
M la transition de probabilit´ e d´ efinie par
M (x, dy) =
M (x, dy)G(y)
M (G)(x)