

156
6 M´ ethodes de Monte Carlo par chaˆ ınes de Markov (MCMC)
En d´ eduire que pour toute fonction f sur E, nous avons
lim
n→∞
E(f (X n )) = η ∞ f
Une mesure de probabilit´ e η ∞ telle que η ∞ = η ∞ M , est appel´ ee une mesure invariante de la chaˆ ıne de Markov de transition M .
Exercice 6.1.4 On consid` ere une matrice stochastique M (x, y), ainsi qu’une
mesure de probabilit´ e η, sur un ensemble au plus d´ enombrable E. On dit que la
transition M est η-r´ eversible ; ou encore que la mesure η est M -r´ eversible,
lorsque la condition de sym´ etrie suivante est satisfaite
∀(x, y) ∈ E
2
η(x)M (x, y) = η(y)M (y, x)
Montrer qu’une mesure η M-r´ eversible est n´ ecessairement une mesure M -
invariante, en ce sens o` u ηM = η. Supposons par la suite que l’espace E soit
fini.
1. Sous les hypoth` eses du th´ eor` eme ergodique, montrer qu’une matrice stochastique n’admet qu’une seule mesure invariante.
2. Supposons de plus que la matrice M est sym´ etrique, en ce sens o` u
M (x, y) = M (y, x). V´ erifier que la mesure uniforme η ∞ (x) = 1/|E|, sur
E, est M -invariante.
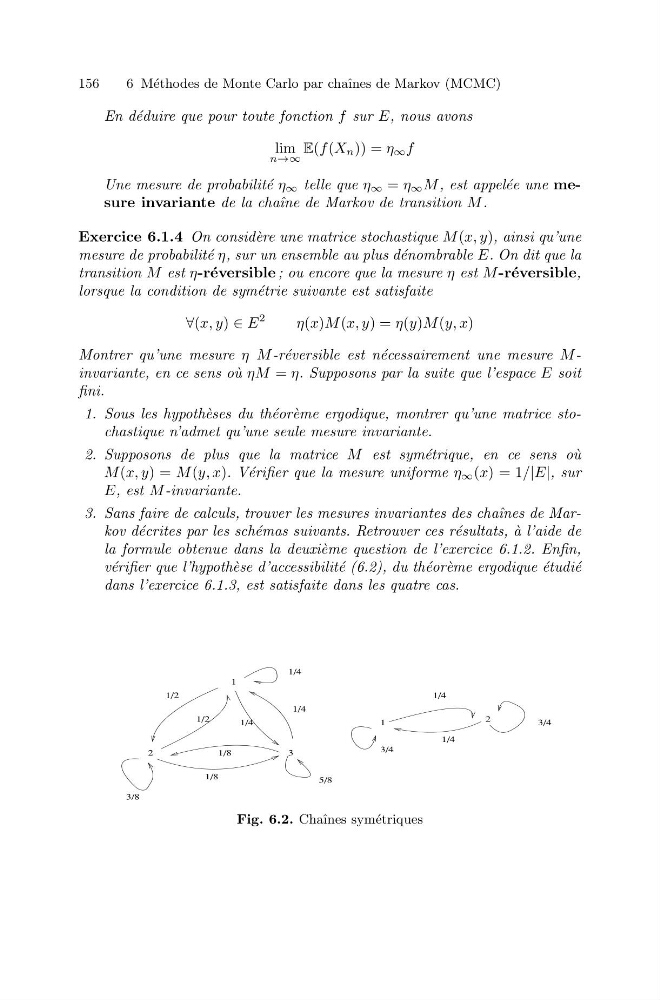
3. Sans faire de calculs, trouver les mesures invariantes des chaˆ ınes de Markov d´ ecrites par les sch´ emas suivants. Retrouver ces r´ esultats, `
a l’aide de
la formule obtenue dans la deuxi` eme question de l’exercice 6.1.2. Enfin,
v´ erifier que l’hypoth` ese d’accessibilit´ e (6.2), du th´ eor` eme ergodique ´ etudi´ e
dans l’exercice 6.1.3, est satisfaite dans les quatre cas.
1
1
2
2
3
1/2
1/2
3/8
1/8
1/8
5/8
1/4
1/4
1/4
3/4
3/4
1/4
1/4
Fig. 6.2. Chaˆ ınes sym´ etriques