

4.7 M´ ecanismes de renforcements g´ en´ etiques
89
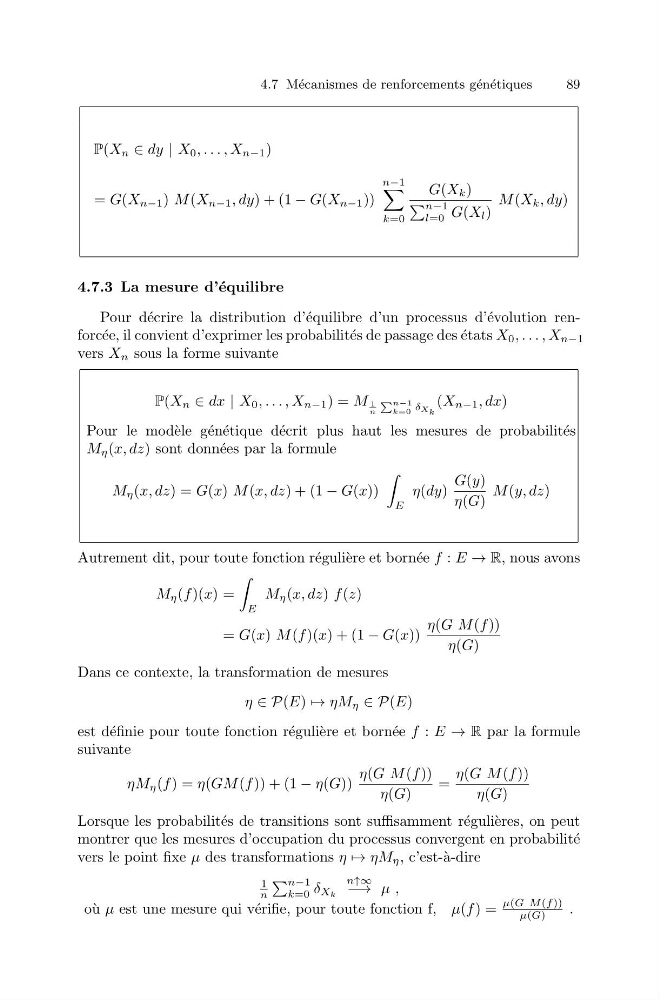
P(X n ∈ dy | X 0 , . . . , X n−1 )
= G(X n−1 ) M (X n−1 , dy) + (1 − G(X n−1 ))
n−1
k=0
G(X k )
n−1
l=0 G(X l )
M (X k , dy)
4.7.3 La mesure d’´ equilibre
Pour d´ ecrire la distribution d’´ equilibre d’un processus d’´ evolution renforc´ ee, il convient d’exprimer les probabilit´ es de passage des ´ etats X 0 , . . . , X n−1
vers X n sous la forme suivante
P(X n ∈ dx | X 0 , . . . , X n−1 ) = M 1
n
n−1
k=0 δ X k
(X n−1 , dx)
Pour le mod` ele g´ en´ etique d´ ecrit plus haut les mesures de probabilit´ es
M η (x, dz) sont donn´ ees par la formule
M η (x, dz) = G(x) M (x, dz) + (1 − G(x))
E
η(dy)
G(y)
η(G)
M (y, dz)
Autrement dit, pour toute fonction r´ eguli` ere et born´ ee f : E → R, nous avons
M η (f )(x) =
E
M η (x, dz) f (z)
= G(x) M (f )(x) + (1 − G(x))
η(G M(f ))
η(G)
Dans ce contexte, la transformation de mesures
η ∈ P(E) → ηM η ∈ P(E)
est d´ efinie pour toute fonction r´ eguli` ere et born´ ee f : E → R par la formule
suivante
ηM η (f ) = η(GM (f )) + (1 − η(G))
η(G M(f ))
η(G)
=
η(G M(f ))
η(G)
Lorsque les probabilit´ es de transitions sont suffisamment r´ eguli` eres, on peut
montrer que les mesures d’occupation du processus convergent en probabilit´ e
vers le point fixe μ des transformations η → ηM η , c’est-` a-dire
1
n
n−1
k=0 δ X k
n↑∞
−→ μ ,
o` u μ est une mesure qui v´ erifie, pour toute fonction f, μ(f ) =
μ(G M(f ))
μ(G)
.