

214
7 Equations différentielles ordinaires
yn−1
un−1
u
∗
n
un
tn
tn−1
yn
en
y = y(t)
hτn(h)
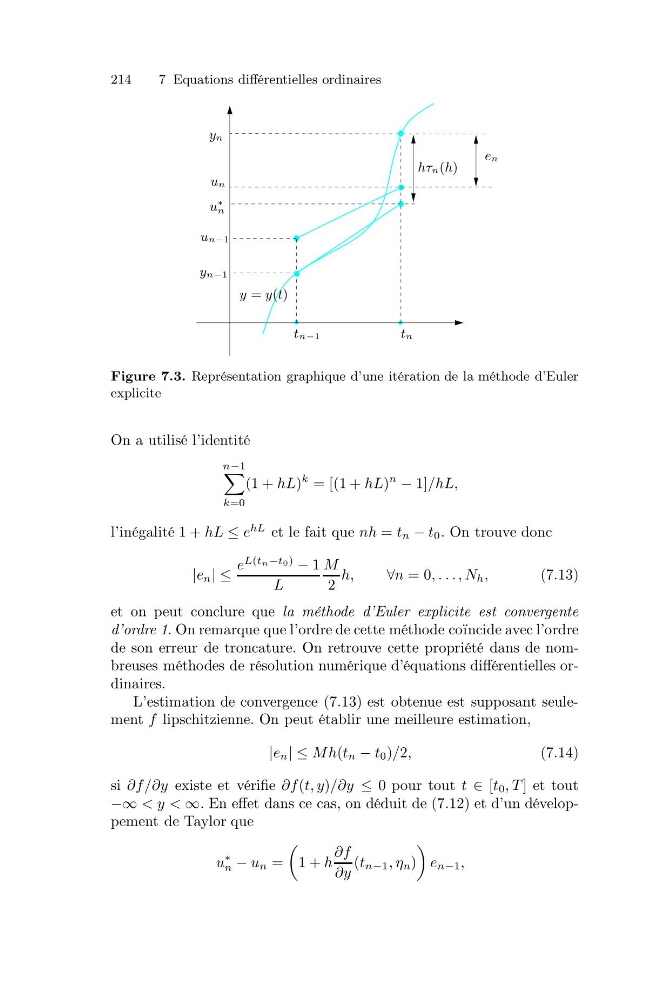
Figure 7.3. Représentation graphique d’une itération de la méthode d’Euler
explicite
On a utilisé l’identité
n−1
k=0
(1 + hL)
k = [(1 + hL)
n
− 1]/hL,
l’inégalité 1 + hL ≤ e
hL et le fait que nh = t n − t 0 . On trouve donc
|e n | ≤
e
L(tn−t0)
− 1
L
M
2
h,
∀n = 0, . . . , N h ,
(7.13)
et on peut conclure que la méthode d’Euler explicite est convergente
d’ordre 1. On remarque que l’ordre de cette méthode coïncide avec l’ordre
de son erreur de troncature. On retrouve cette propriété dans de nombreuses méthodes de résolution numérique d’équations différentielles ordinaires.
L’estimation de convergence (7.13) est obtenue est supposant seulement f lipschitzienne. On peut établir une meilleure estimation,
|e n | ≤ M h(t n − t 0 )/2,
(7.14)
si ∂f/∂y existe et vérifie ∂f(t, y)/∂y ≤ 0 pour tout t ∈ [t 0 , T ] et tout
−∞ < y < ∞. En effet dans ce cas, on déduit de (7.12) et d’un développement de Taylor que
u
∗
n − u n =
1 + h
∂f
∂y
(t n−1 , η n )
e n−1 ,