

184
Statistique appliquée aux sciences de la vie
12.8 Inférence sur la corrélation
On a introduit dans les sections précédentes le concept de corrélation et
on a longuement discuté de son interprétation dans différents contextes. Il est
temps de rappeler que le calcul d’une corrélation dans notre échantillon n’est
qu’un estimateur de la « véritable corrélation » définie sur la population, qui
représente ici le paramètre d’intérêt. Nous noterons par ρ cette véritable corrélation et par
ρ son estimateur (la corrélation empirique), que l’on supposera
calculé à partir de n observations indépendantes de la variable bivariée (X, Y ).
On va voir dans cette section comment faire de l’inférence sur ρ à partir de
ρ.
La corrélation empirique
ρ est un estimateur approximativement sans biais
de ρ. Par contre, sa distribution n’est pas normale, de sorte que l’on ne pourra
pas directement utiliser la méthode de Wald pour calculer un intervalle de
confiance valide pour ρ. On a vu à plusieurs reprises que la transformation d’une
variable pouvait nous rapprocher de la normalité. Or, cette technique s’applique
également à des estimateurs. Si la variable (X, Y ) est normale bivariée, il se
trouve que la transformation suivante de l’estimateur :
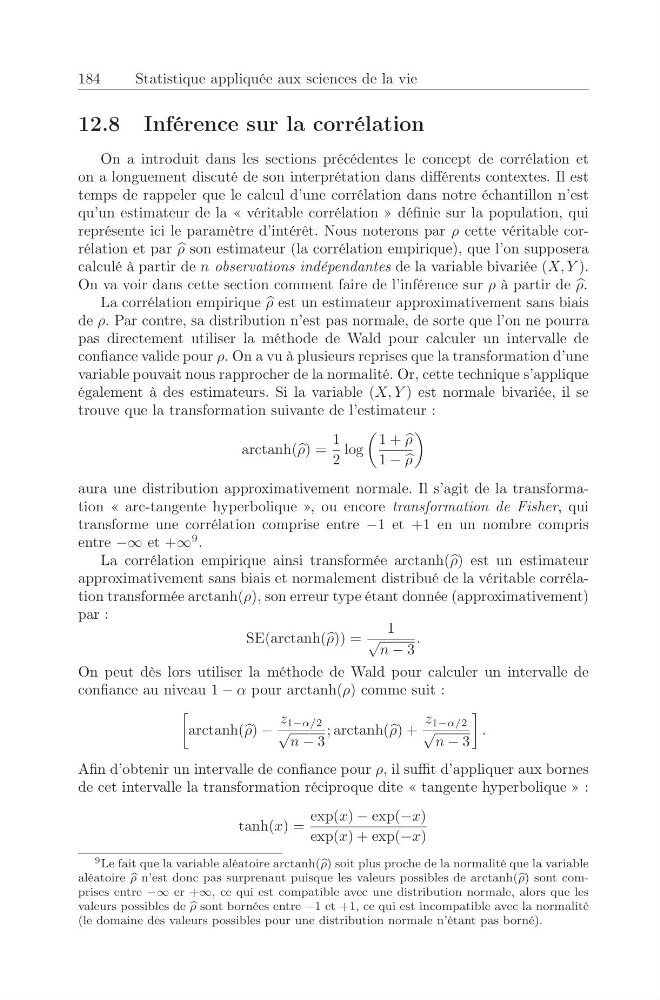
arctanh( ρ) =
1
2
log
1 +
ρ
1 −
ρ
aura une distribution approximativement normale. Il s’agit de la transformation « arc-tangente hyperbolique », ou encore transformation de Fisher, qui
transforme une corrélation comprise entre −1 et +1 en un nombre compris
entre −∞ et +∞
9 .
La corrélation empirique ainsi transformée arctanh( ρ) est un estimateur
approximativement sans biais et normalement distribué de la véritable corrélation transformée arctanh(ρ), son erreur type étant donnée (approximativement)
par :
SE(arctanh( ρ)) =
1
√
n − 3
.
On peut dès lors utiliser la méthode de Wald pour calculer un intervalle de
confiance au niveau 1 − α pour arctanh(ρ) comme suit :
arctanh( ρ) −
z 1−α/2
√
n − 3
; arctanh( ρ) +
z 1−α/2
√
n − 3
.
Afin d’obtenir un intervalle de confiance pour ρ, il suffit d’appliquer aux bornes
de cet intervalle la transformation réciproque dite « tangente hyperbolique » :
tanh(x) =
exp(x) − exp(−x)
exp(x) + exp(−x)
9 Le fait que la variable aléatoire arctanh(b ρ) soit plus proche de la normalité que la variable
aléatoire b
ρ n’est donc pas surprenant puisque les valeurs possibles de arctanh(b ρ) sont comprises entre −∞ er +∞, ce qui est compatible avec une distribution normale, alors que les
valeurs possibles de b
ρ sont bornées entre −1 et +1, ce qui est incompatible avec la normalité
(le domaine des valeurs possibles pour une distribution normale n’étant pas borné).