

est strictement positive. La variance d’un estimateur sans biais est donc minorée par un
nombre positif, d’autant plus petit que l’information de Fisher est grande. On ajoute souvent
l’hypothèse que la densité est deux fois dérivable par rapport à θ et que l’on peut toujours
intervertir dérivation par rapport à θ et intégration. On obtient alors une autre expression de
l’information de Fisher, vue au § II, C, 2, et généralement plus simple à calculer.
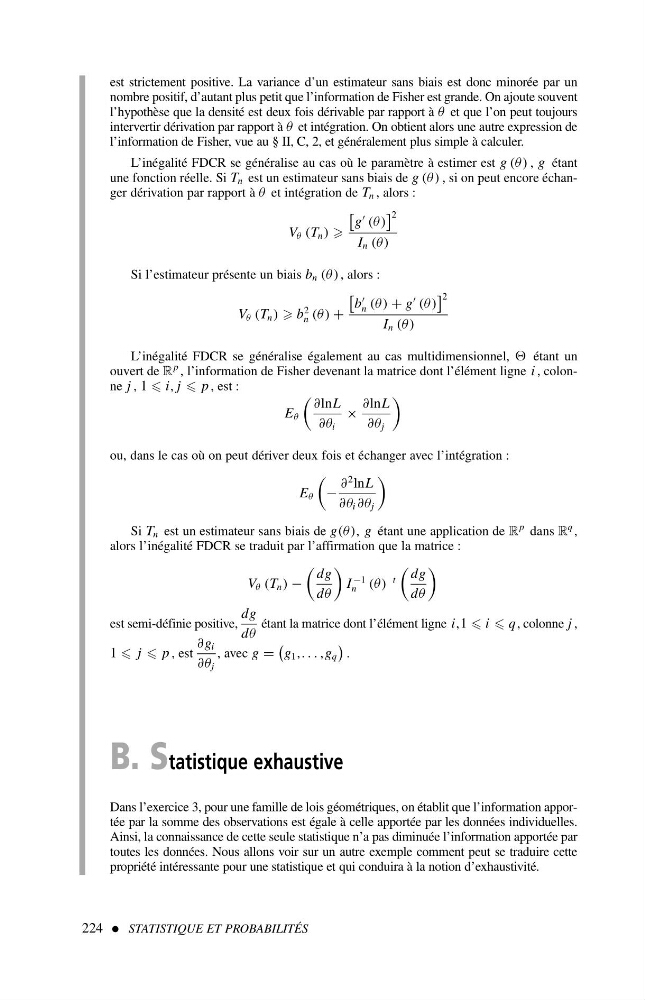
L’inégalité FDCR se généralise au cas où le paramètre à estimer est g (θ) , g étant
une fonction réelle. Si T n est un estimateur sans biais de g (θ) , si on peut encore échanger dérivation par rapport à θ et intégration de T n , alors :
V θ (T n )
g
′ (θ)
2
I n (θ)
Si l’estimateur présente un biais b n (θ) , alors :
V θ (T n ) b
2
n (θ) +
b
′
n (θ) + g
′ (θ)
2
I n (θ)
L’inégalité FDCR se généralise également au cas multidimensionnel, étant un
ouvert de R
p ,l’information de Fisher devenant la matrice dont l’élément ligne i , colonne j , 1 i, j p , est :
E θ
∂lnL
∂θ i
×
∂lnL
∂θ j
ou, dans le cas où on peut dériver deux fois et échanger avec l’intégration :
E θ
−
∂
2 lnL
∂θ i ∂θ j
Si T n est un estimateur sans biais de g(θ), g étant une application de R
p dans R
q ,
alors l’inégalité FDCR se traduit par l’affirmation que la matrice :
V θ (T n ) −
dg
dθ
I
−1
n (θ)
t
dg
dθ
est semi-définie positive,
dg
dθ
étant la matrice dont l’élément ligne i,1 i q, colonne j ,
1 j p , est
∂g i
∂θ j
, avec g =
g 1 ,...,g q
.
B. Statistique exhaustive
Dans l’exercice 3, pour une famille de lois géométriques, on établit que l’information apportée par la somme des observations est égale à celle apportée par les données individuelles.
Ainsi, la connaissance de cette seule statistique n’a pas diminuée l’information apportée par
toutes les données. Nous allons voir sur un autre exemple comment peut se traduire cette
propriété intéressante pour une statistique et qui conduira à la notion d’exhaustivité.
224 STATISTIQUE ET PROBABILITÉS