

Exercice n°7
Disposant des données individuelles, nous allons utiliser le test de Kolmogorov-Smirnov
et pour cela ordonner les observations par valeurs croissantes x (i) puis calculer les
valeurs centrées (et réduites) u (i) = x (i) − 1,5 pour pouvoir calculer ensuite
u (i)
à
l'aide de la f.r. de la loi N (0,1) . Les valeurs permettant le calcul de la distance entre
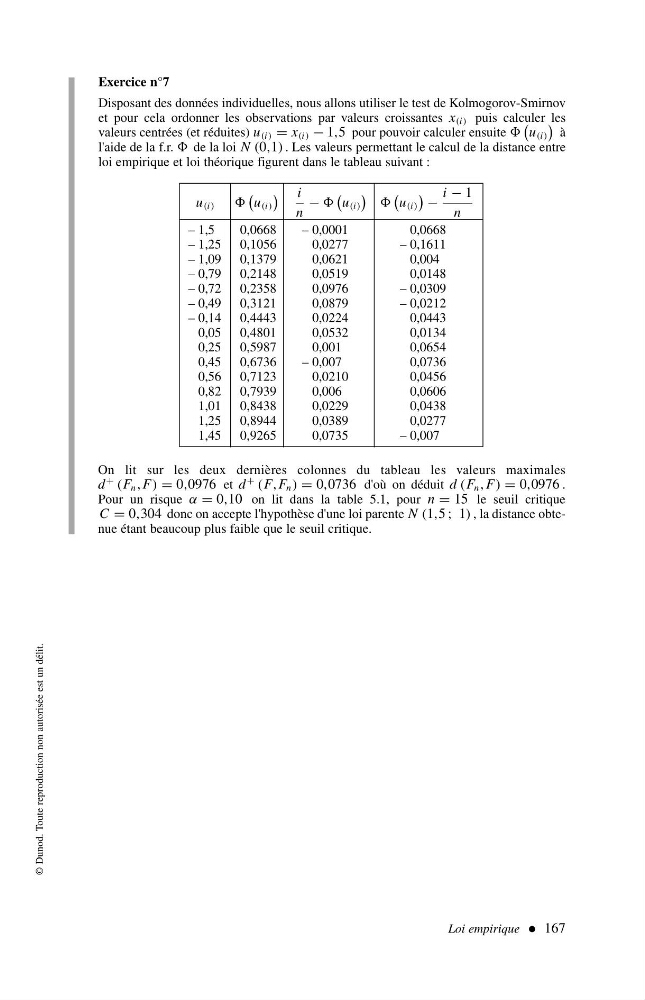
loi empirique et loi théorique figurent dans le tableau suivant :
Loi empirique 167
© Dunod. Toute reproduction non autorisée est un délit.
u (i)
u (i)
i
n
−
u (i)
u (i)
−
i − 1
n
– 1,5
0,0668
– 0,0001
0,0668
– 1,25 0,1056
0,0277
– 0,1611
– 1,09 0,1379
0,0621
0,004
– 0,79 0,2148
0,0519
0,0148
– 0,72 0,2358
0,0976
– 0,0309
– 0,49 0,3121
0,0879
– 0,0212
– 0,14 0,4443
0,0224
0,0443
0,05 0,4801
0,0532
0,0134
0,25 0,5987
0,001
0,0654
0,45 0,6736
– 0,007
0,0736
0,56 0,7123
0,0210
0,0456
0,82 0,7939
0,006
0,0606
1,01 0,8438
0,0229
0,0438
1,25 0,8944
0,0389
0,0277
1,45 0,9265
0,0735
– 0,007
On lit sur les deux dernières colonnes du tableau les valeurs maximales
d
+ (F n ,F) = 0,0976 et d
+ (F,F n ) = 0,0736 d'où on déduit d (F n ,F) = 0,0976 .
Pour un risque α = 0,10 on lit dans la table 5.1, pour n = 15 le seuil critique
C = 0,304 donc on accepte l'hypothèse d'une loi parente N (1,5 ; 1) , la distance obtenue étant beaucoup plus faible que le seuil critique.