

4. Variables al´ eatoires multivari´ ees 89
4. De plus, on connaˆ ıt la relation entre X et Y (α) `
a travers la distribution
conditionnelle de X | Y (α).
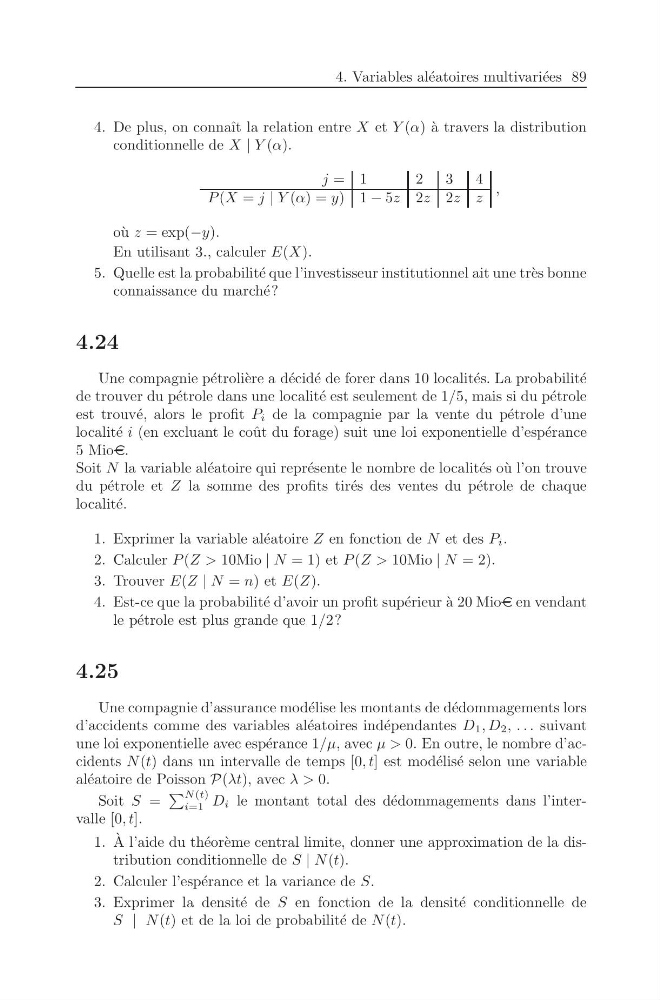
j = 1
2
3
4
P (X = j | Y (α) = y) 1 − 5z 2z 2z z
,
o` u z = exp(−y).
En utilisant 3., calculer E(X).
5. Quelle est la probabilit´ e que l’investisseur institutionnel ait une tr` es bonne
connaissance du march´ e?
4.24
Une compagnie p´ etroli` ere a d´ ecid´ e de forer dans 10 localit´ es. La probabilit´ e
de trouver du p´ etrole dans une localit´ e est seulement de 1/5, mais si du p´ etrole
est trouv´ e, alors le profit P i de la compagnie par la vente du p´ etrole d’une
localit´ e i (en excluant le coˆ ut du forage) suit une loi exponentielle d’esp´ erance
5 Mioe.
Soit N la variable al´ eatoire qui repr´ esente le nombre de localit´ es o` u l’on trouve
du p´ etrole et Z la somme des profits tir´ es des ventes du p´ etrole de chaque
localit´ e.
1. Exprimer la variable al´ eatoire Z en fonction de N et des P i .
2. Calculer P (Z > 10Mio | N = 1) et P (Z > 10Mio | N = 2).
3. Trouver E(Z | N = n) et E(Z).
4. Est-ce que la probabilit´ e d’avoir un profit sup´ erieur ` a 20 Mioe en vendant
le p´ etrole est plus grande que 1/2?
4.25
Une compagnie d’assurance mod´ elise les montants de d´ edommagements lors
d’accidents comme des variables al´ eatoires ind´ ependantes D 1 , D 2 , . . . suivant
une loi exponentielle avec esp´ erance 1/µ, avec µ > 0. En outre, le nombre d’accidents N (t) dans un intervalle de temps [0, t] est mod´ elis´ e selon une variable
al´ eatoire de Poisson P(λt), avec λ > 0.
Soit S =
N (t)
i=1 D i le montant total des d´ edommagements dans l’intervalle [0, t].
1. `
A l’aide du th´ eor` eme central limite, donner une approximation de la distribution conditionnelle de S | N (t).
2. Calculer l’esp´ erance et la variance de S.
3. Exprimer la densit´ e de S en fonction de la densit´ e conditionnelle de
S | N (t) et de la loi de probabilit´ e de N (t).