

Dans tous les cas, une structure financière solide sera nécessaire pour soutenir le besoin en fonds
de roulement et les investissements commerciaux des premières années, avant d'atteindre la
rentabilité. Des levées de fonds ou des aides publiques seront à envisager en complément de
l'autofinancement.
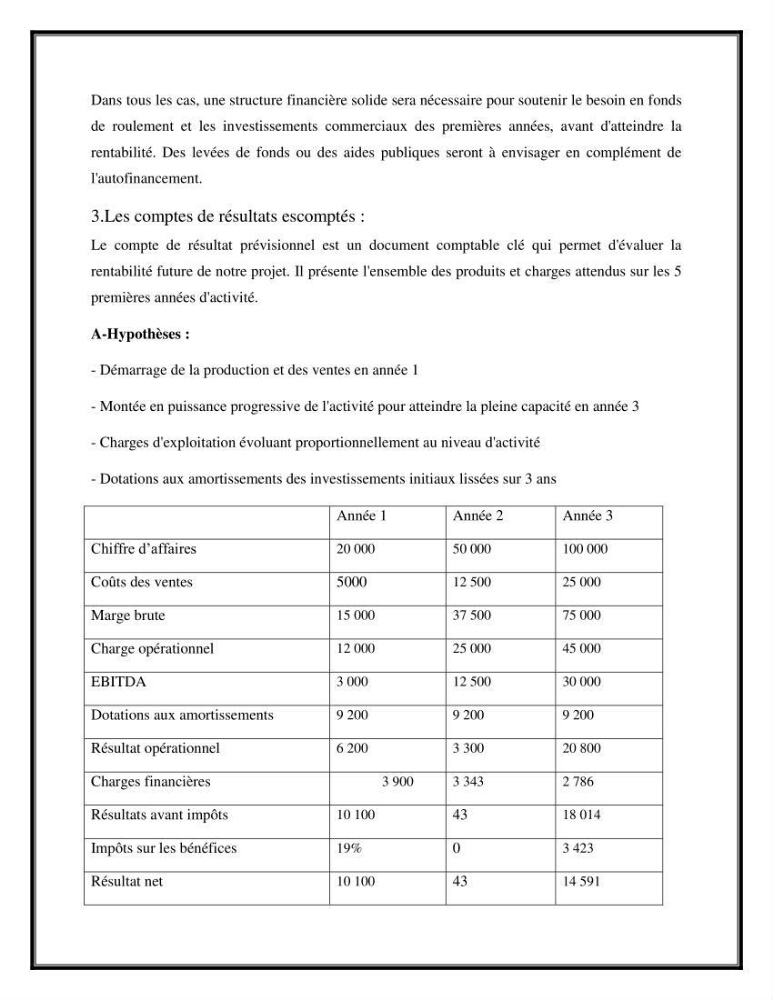
3.Les comptes de résultats escomptés :
Le compte de résultat prévisionnel est un document comptable clé qui permet d'évaluer la
rentabilité future de notre projet. Il présente l'ensemble des produits et charges attendus sur les 5
premières années d'activité.
A-Hypothèses :
- Démarrage de la production et des ventes en année 1
- Montée en puissance progressive de l'activité pour atteindre la pleine capacité en année 3
- Charges d'exploitation évoluant proportionnellement au niveau d'activité
- Dotations aux amortissements des investissements initiaux lissées sur 3 ans
Année 1
Année 2
Année 3
Chiffre d’affaires
20 000
50 000
100 000
Coûts des ventes
5000
12 500
25 000
Marge brute
15 000
37 500
75 000
Charge opérationnel
12 000
25 000
45 000
EBITDA
3 000
12 500
30 000
Dotations aux amortissements
9 200
9 200
9 200
Résultat opérationnel
6 200
3 300
20 800
Charges financières
3 900
3 343
2 786
Résultats avant impôts
10 100
43
18 014
Impôts sur les bénéfices
19%
0
3 423
Résultat net
10 100
43
14 591