

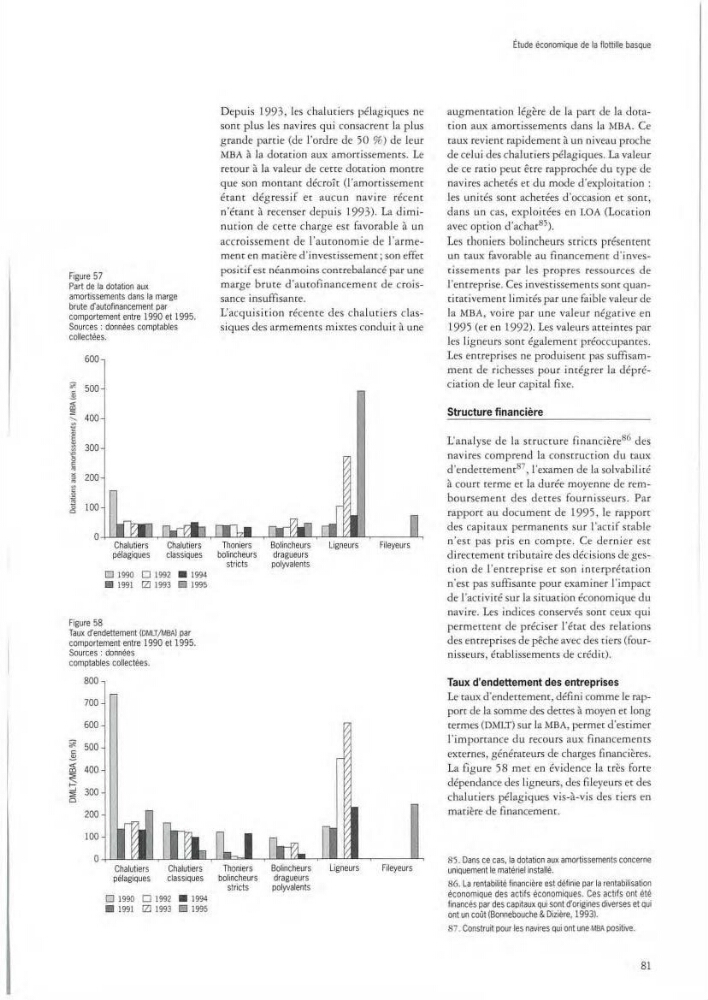
Figure 57
Part de la dotation aux
amortissements dans la marge
brute d'autofinancement par
comportement entre 1990 et 1995.
Sources : données comptables
collectées.
600
.. 500
.§
ê§
~ 400
i
~ 300
1
~ 200
.§
...
.g l OO
Figure 58
Chalutiers
pélagiques
Chalutiers
classiques
0 1990 D 1992 • 1994
• 1991 [Z) 1993 D 1995
Taux d'endettement (DMLT/MBA) par
comportement entre 1990 et 1995.
Sources : données
comptables collectées.
*
500
c:
~
<(
co
~
400
-' 300
~
Cl
200
Chalutiers
pélagiques
Chalutiers
classiques
0 1990 0 1992 • 1994
• 1991 [Z) 1993 D 1995
D epuis 1993, les chalutiers pélag iq ues ne
sone plus les navires qui consacrent la plus
grande parti e (de l'ordre de 50 %) de leur
MBA à la dotation aux amortissemenrs. Le
rerour à la valeur de cerre dorarion montre
que son m o ntant décroît (l'amortissement
é tant d égressif er aucu n navire récent
n'ét ant à rece nser depuis 1993). La d iminmi on d e cerre charge est favorable à un
accroissement de l'amonomie de l'arm em ent en mari ère d 'i nvesrissem enr; son effer
positif est néanmoins contrebalancé par une
m arge b r ute d'autofinance ment de croissance ins uffi sante.
L'acq uis ition récente des cha lu t iers class iques des armemen ts mi xtes cond uit à une
Thoniers
bolincheurs
stricts
Thoniers
bolincheurs
stricts
Bolincheurs
dragueurs
polyvalents
Bolincheurs
dragueurs
polyvalents
Ligneurs
Fileyeurs
Ligneurs
Fileyeurs
Étude économique de la flottille basque
augmentation légère de la parr de la dorarion aux amortissements dans la MBA. Ce
raux revient rapidement à un ni veau proche
de celu i des chal miers pélagiques. La valeur
de ce ratio peur être rapprochée du type de
navires achetés er du mode d 'exploi tation :
les uni tés sont achetées d 'occasion er sont,
dans un cas, exp lo itées en LOA (Location
avec opti on d 'achar 85 ) .
Les thoniers bolincheurs stricts p résentent
u n taux favorable au financement d' investisse m ents par les propres ressources de
l'entreprise. Ces investissem ents sont quantitativem ent li mirés par une faible valeur de
la MBA , voire par u ne valeur négari ve en
1995 (et en 1992). Les valeurs atteintes par
les lig neurs sont égalem ent préoccupantes.
Les entrepri ses ne produisent pas suffisamm ent de ri chesses pour intég rer la dépréciation d e leur capital fixe .
Structure financière
L'ana lyse de la structure financiè re 86 des
navires comprend la co nstructi on du taux
d 'endecremenr 87 , l'examen de la solvabilité
à courr terme er la durée m oyenne de remboursement des decres fo urni sse urs. Par
rapport au document de 1995 , le rapport
d es capitaux permanents sur l'actif stable
n 'esr pas p r is en com pte. Ce dern ier esr
directem ent rri butaire des d écisions de gestion de 1 'entrep ri se er son interprétation
n'est pas suffisante pour examiner l'impact
de l'acriviré s ur la s iruarion économique d u
navire. Les indices conservés sont ceux qui
permerrenr de préciser l'érar des re lations
d es entrepri ses de pêche avec des ri ers (fourn isseurs, établissem ents de créd it).
Taux d'endettement des entreprises
Le raux d'endecremenr, défini comme le rapport de la somme des d ecres à moyen er long
termes (DMLT) sur la MBA, permet d 'estimer
l'importance du recou rs aux fi nancem ents
externes, générateurs de charges fi nancières.
La fi g ure 58 m er en évid ence la t rès forte
dépendance des lig neurs, des fil eyeurs er des
chal u tiers pélagiques vis-à-vis des t iers en
matière de financement.
85. Dans ce cas, la dotation aux amortissements concerne
uniquement le matériel installé.
86. La rentabilité financière est définie par la rentabilisation
économique des actifs économiques. Ces actifs ont été
financés par des capitaux qui sont d'origines diverses et qui
ont un coût (Bonnebouche & Dizière, 1993).
87. Construit pour les navires qui ont une MBA positive.
81