

Chapitre 3 : Etude de la Rentabilité Économique des Sardiniers du Port d’Alger
26
En terme économique
En effet,
, la rentabilité est définie comme une comparaison entre le revenu
obtenu par l'entreprise (profits réalisés avant paiement des intérêts sur les emprunts) et les
capitaux engagés dans la production, quelle que soit leur origine : fonds propres ou /et
capitaux empruntés.
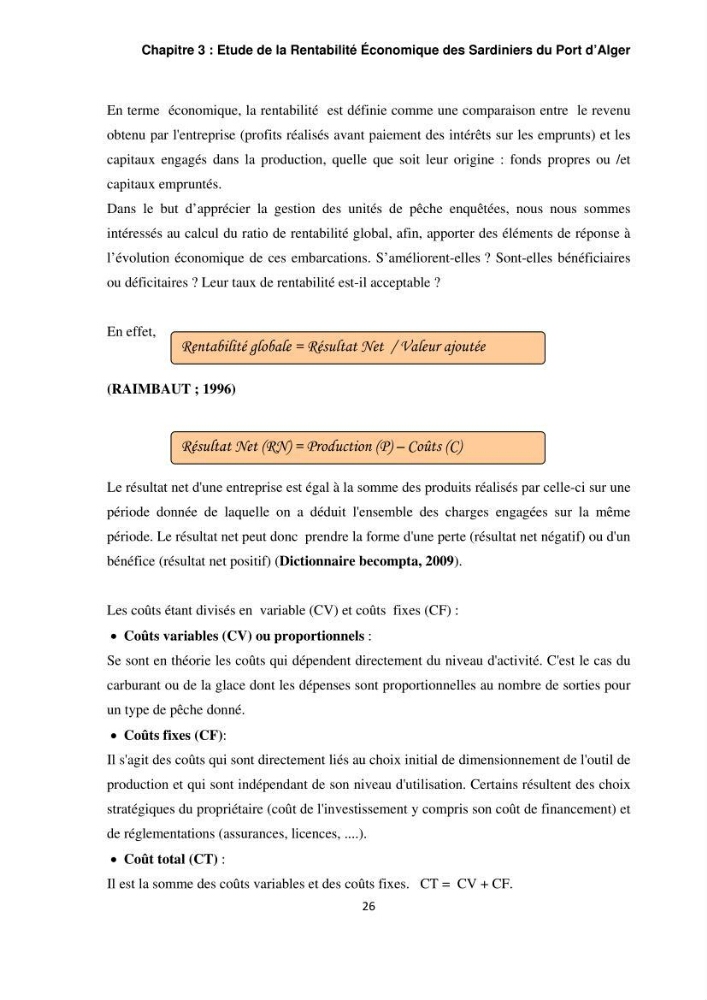
Dans le but d’apprécier la gestion des unités de pêche enquêtées, nous nous sommes
intéressés au calcul du ratio de rentabilité global, afin, apporter des éléments de réponse à
l’évolution économique de ces embarcations. S’améliorent-elles ? Sont-elles bénéficiaires
ou déficitaires ? Leur taux de rentabilité est-il acceptable ?
(RAIMBAUT ; 1996)
Le résultat net d'une entreprise est égal à la somme des produits réalisés par celle-ci sur une
période donnée de laquelle on a déduit l'ensemble des charges engagées sur la même
période. Le résultat net peut donc prendre la forme d'une perte (résultat net négatif) ou d'un
bénéfice (résultat net positif) (
• Coûts variables (CV) ou proportionnels :
Dictionnaire becompta, 2009).
Les coûts étant divisés en variable (CV) et coûts fixes (CF) :
Se sont en théorie les coûts qui dépendent directement du niveau d'activité. C'est le cas du
carburant ou de la glace dont les dépenses sont proportionnelles au nombre de sorties pour
un type de pêche donné.
• Coûts fixes (CF):
Il s'agit des coûts qui sont directement liés au choix initial de dimensionnement de l'outil de
production et qui sont indépendant de son niveau d'utilisation. Certains résultent des choix
stratégiques du propriétaire (coût de l'investissement y compris son coût de financement) et
de réglementations (assurances, licences, ....).
• Coût total (CT) :
Il est la somme des coûts variables et des coûts fixes. CT = CV + CF.
Rentabilité globale = Résultat Net / Valeur ajoutée
Résultat Net (RN) = Production (P) – Coûts (C)