

Chapitre II
37
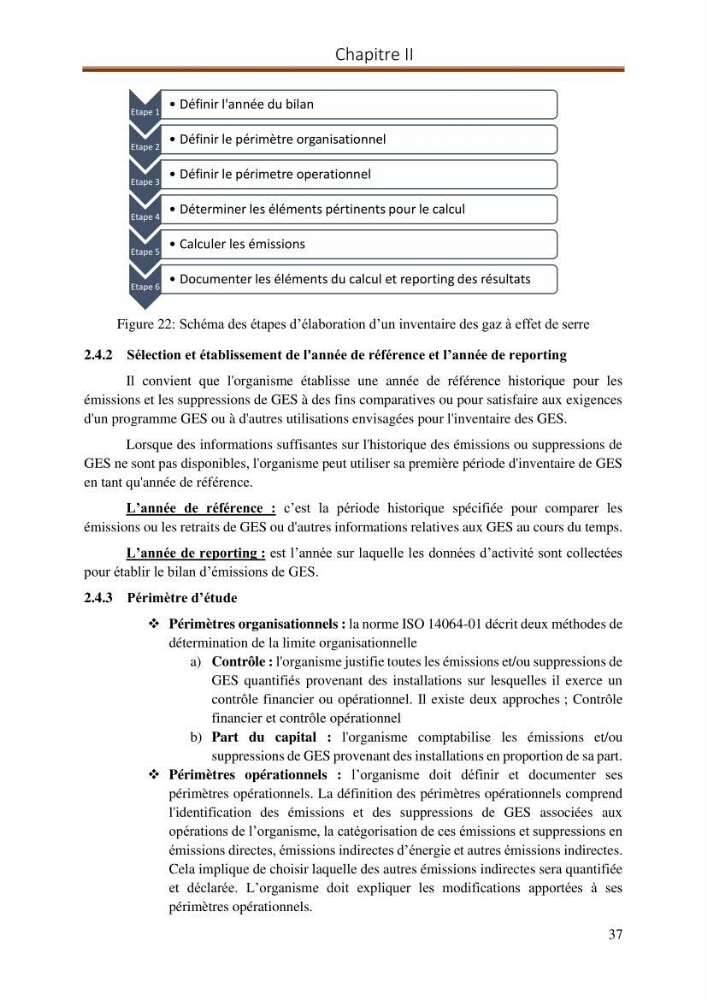
Figure 22: Schéma des étapes d’élaboration d’un inventaire des gaz à effet de serre
2.4.2 Sélection et établissement de l'année de référence et l’année de reporting
Il convient que l'organisme établisse une année de référence historique pour les
émissions et les suppressions de GES à des fins comparatives ou pour satisfaire aux exigences
d'un programme GES ou à d'autres utilisations envisagées pour l'inventaire des GES.
Lorsque des informations suffisantes sur l'historique des émissions ou suppressions de
GES ne sont pas disponibles, l'organisme peut utiliser sa première période d'inventaire de GES
en tant qu'année de référence.
L’année de référence : c’est la période historique spécifiée pour comparer les
émissions ou les retraits de GES ou d'autres informations relatives aux GES au cours du temps.
L’année de reporting : est l’année sur laquelle les données d’activité sont collectées
pour établir le bilan d’émissions de GES.
2.4.3 Périmètre d’étude
❖ Périmètres organisationnels : la norme ISO 14064-01 décrit deux méthodes de
détermination de la limite organisationnelle
a) Contrôle : l'organisme justifie toutes les émissions et/ou suppressions de
GES quantifiés provenant des installations sur lesquelles il exerce un
contrôle financier ou opérationnel. Il existe deux approches ; Contrôle
financier et contrôle opérationnel
b) Part du capital : l'organisme comptabilise les émissions et/ou
suppressions de GES provenant des installations en proportion de sa part.
❖ Périmètres opérationnels : l’organisme doit définir et documenter ses
périmètres opérationnels. La définition des périmètres opérationnels comprend
l'identification des émissions et des suppressions de GES associées aux
opérations de l’organisme, la catégorisation de ces émissions et suppressions en
émissions directes, émissions indirectes d’énergie et autres émissions indirectes.
Cela implique de choisir laquelle des autres émissions indirectes sera quantifiée
et déclarée. L’organisme doit expliquer les modifications apportées à ses
périmètres opérationnels.
Etape 1
• Définir l'année du bilan
Etape 2
• Définir le périmètre organisationnel
Etape 3
• Définir le périmetre operationnel
Etape 4
• Déterminer les éléments pértinents pour le calcul
Etape 5
• Calculer les émissions
Etape 6
• Documenter les éléments du calcul et reporting des résultats