

122
Méthodes projectives
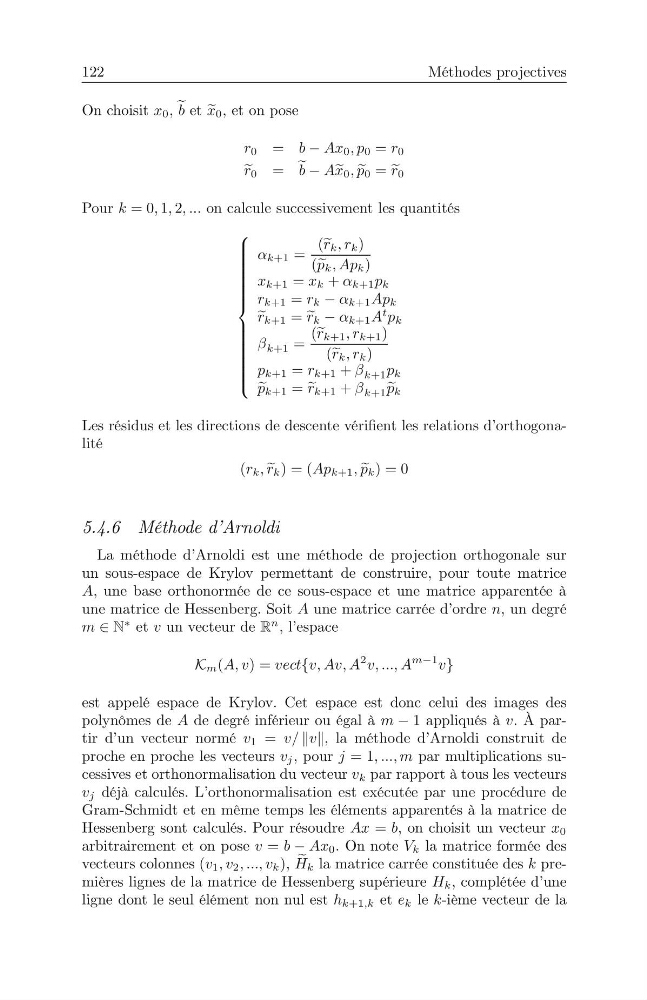
On choisit { 0 , e e et e
{ 0 > et on pose
u 0 = e D{ 0 >s 0 = u 0
e
u 0 = e e De { 0 > e
s 0 = e
u 0
Pour n =0> 1> 2> === on calcule successivement les quantités
;
A A A A A A A A A A A A ?
A A A A A A A A A A A A =
n+1 =
(e u n >u n )
(e s n >Ds n )
{ n+1 = { n + n+1 s n
u n+1 = u n n+1 Ds n
e
u n+1 = e
u n n+1 D
w s n
n+1 =
(e u n+1 >u n+1 )
(e u n >u n )
s n+1 = u n+1 + n+1 s n
e
s n+1 = e
u n+1 + n+1 e
s n
Les résidus et les directions de descente vérifient les relations d’orthogonalité
(u n > e
u n )=(Ds n+1 > e
s n )=0
5.4.6 Méthode d’Arnoldi
La méthode d’Arnoldi est une méthode de projection orthogonale sur
un sous-espace de Krylov permettant de construire, pour toute matrice
D, une base orthonormée de ce sous-espace et une matrice apparentée à
une matrice de Hessenberg. Soit D une matrice carrée d’ordre q> un degré
p 5 N
et y un vecteur de R
q
, l’espace
K p (D> y)=yhfw{y> Dy> D
2 y> ===> D
p1 y}
est appelé espace de Krylov. Cet espace est donc celui des images des
polynômes de D de degré inférieur ou égal à p 1 appliqués à y. À partir d’un vecteur normé y 1 = y@ kyk, la méthode d’Arnoldi construit de
proche en proche les vecteurs y m ,p o u rm =1 > ===> p par multiplications sucessives et orthonormalisation du vecteur y n par rapport à tous les vecteurs
y m déjà calculés. L’orthonormalisation est exécutée par une procédure de
Gram-Schmidt et en même temps les éléments apparentés à la matrice de
Hessenberg sont calculés. Pour résoudre D{ = e, on choisit un vecteur { 0
arbitrairement et on pose y = e D{ 0 .O nn o t eY n la matrice formée des
vecteurs colonnes (y 1 >y 2 > ===> y n ), e
K n la matrice carrée constituée des n premières lignes de la matrice de Hessenberg supérieure K n , complétée d’une
ligne dont le seul élément non nul est k n+1>n et h n le n-ième vecteur de la