

Chapitre V. Polyèdres convexes fermés. Optimisation à données affines...
La caractérisation (SO) des solutions de (P) et de ( ˜
D) n’est autre que la
formulation synthétique de ce qui vient d’être démontré.
2 ◦ ) Les problèmes (P ˜
D) et (P ˜
D) σ ne sont plus linéaires car les fonctionsobjectifs ne le sont pas. Les « vraies » variables y sont x et u car, comme cela
a déjà été dit, la connaissance de u induit celle de y.
On a x, u = c, x − −b, y lorsque (x, y, u) ∈ C 0 (cf. 1 re question si nécessaire) de sorte que
f σ (x, y, u) = c, x − −b, y − σ
n
i=1
ln x i +
n
i=1
ln u i
.
La stricte concavité de la fonction ln fait donc que f σ est strictement convexe
sur C 0 . Ainsi le problème de minimisation convexe (P ˜
D) σ a au plus une solution.
Au point (x(σ), y(σ), u(σ)) solution de (P ˜
D) σ , on a x(σ) > 0 et u(σ) > 0,
de sorte que seules les deux contraintes du type égalité (affine) Ax = b et
A y + u = c sont à prendre en compte dans l’expression de la condition nécessaire et suffisante de minimalité. À cet effet :
∇f σ (x, y, u) =
u 1 −
σ
x 1
, . . . , u n −
σ
x n
, 0, . . . , 0
, x 1 −
σ
u 1
, . . . , x n −
σ
u n
.
∈ R n
∈ R m
∈ R n
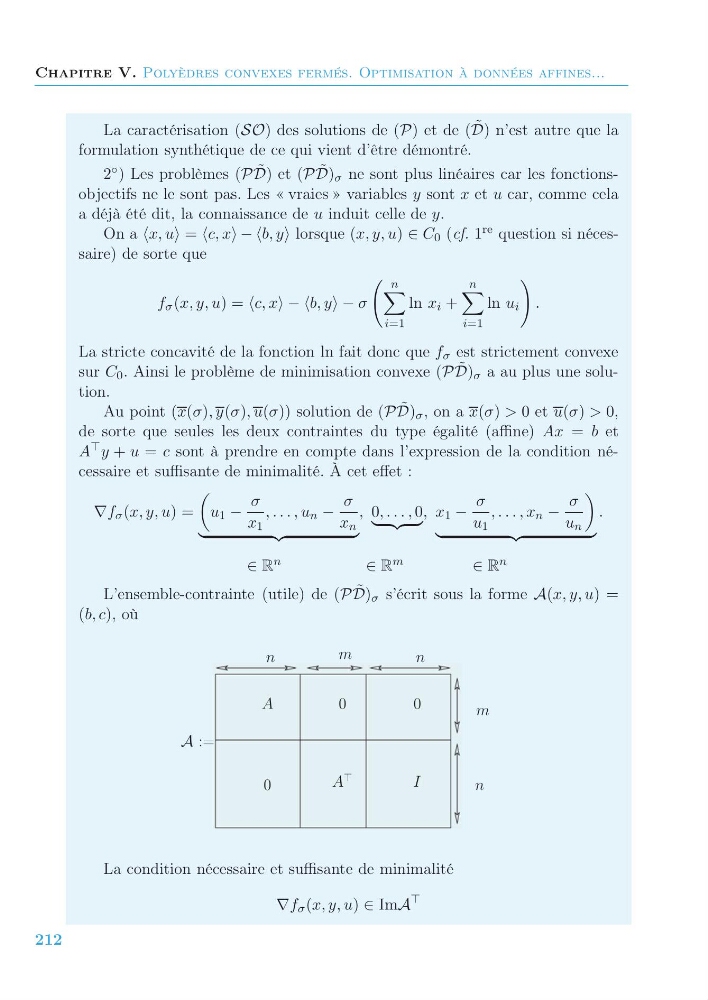
L’ensemble-contrainte (utile) de (P ˜
D) σ s’écrit sous la forme A(x, y, u) =
(b, c), où
0
A
0
0
A
I
n
n
n
m
m
A :=
La condition nécessaire et suffisante de minimalité
∇f σ (x, y, u) ∈ ImA
212