

les vecteurs de base u 1 , u 2 , . . . , u n sont propres, avec valeurs propres associées λ 1 , λ 2 , . . . , λ n .
On a f (u j ) = λ j u j , donc la j -ème colonne de la matrice de f dans cette base est λ j E j : la
matrice de f est donc diag(λ 1 , λ 2 , . . . , λ n ).
Définition
La transformation linéaire f est diagonalisable s’il existe une base de V dans laquelle
la matrice de f est diagonale. Une matrice M ∈ M n (K) est dite diagonalisable si
la transformation X → MX de K
n est diagonalisable.
Une transformation linéaire f est diagonalisable si et seulement s’il existe
une base de V formée de vecteurs propres de f .
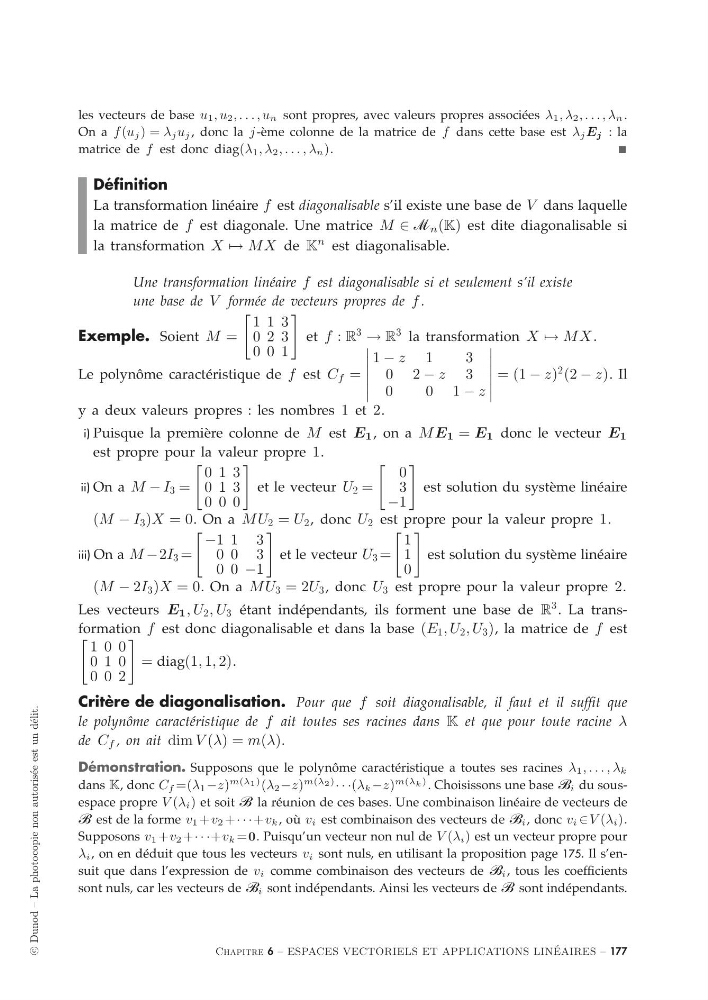
Exemple. Soient M =
1 1 3
0 2 3
0 0 1
et f : R
3
→ R
3 la transformation X → MX .
Le polynôme caractéristique de f est C f =
1 − z 1
3
0 2− z 3
0
0 1− z
= (1 − z)
2 (2 − z). Il
y a deux valeurs propres : les nombres 1 et 2.
i) Puisque la première colonne de M est E 1 , on a M E 1 = E 1 donc le vecteur E 1
est propre pour la valeur propre 1.
ii) On a M − I 3 =
0 1 3
0 1 3
0 0 0
et le vecteur U 2 =
0
3
−1
est solution du système linéaire
(M − I 3 )X = 0. On a MU 2 = U 2 , donc U 2 est propre pour la valeur propre 1.
iii) On a M −2I 3 =
−1 1 3
0 0 3
0 0 −1
et le vecteur U 3 =
1
1
0
est solution du système linéaire
(M − 2I 3 )X = 0. On a MU 3 = 2U 3 , donc U 3 est propre pour la valeur propre 2.
Les vecteurs E 1 , U 2 , U 3 étant indépendants, ils forment une base de R
3 . La transformation f est donc diagonalisable et dans la base (E 1 , U 2 , U 3 ), la matrice de f est
1 0 0
0 1 0
0 0 2
= diag(1, 1, 2).
Critère de diagonalisation. Pour que f soit diagonalisable, il faut et il suffit que
le polynôme caractéristique de f ait toutes ses racines dans K et que pour toute racine λ
de C f , on ait dim V (λ) = m(λ).
Démonstration. Supposons que le polynôme caractéristique a toutes ses racines λ 1 , . . . , λ k
dans K, donc C f =(λ 1 −z)
m(λ 1 ) (λ 2 −z)
m(λ 2 )
· · ·(λ k −z)
m(λ k ) . Choisissons une base B i du sousespace propre V (λ i ) et soit B la réunion de ces bases. Une combinaison linéaire de vecteurs de
B est de la forme v 1 +v 2 +· · ·+v k , où v i est combinaison des vecteurs de B i , donc v i ∈ V (λ i ).
Supposons v 1 +v 2 +· · ·+v k =0. Puisqu’un vecteur non nul de V (λ i ) est un vecteur propre pour
λ i , on en déduit que tous les vecteurs v i sont nuls, en utilisant la proposition page 175. Il s’ensuit que dans l’expression de v i comme combinaison des vecteurs de B i , tous les coefficients
sont nuls, car les vecteurs de B i sont indépendants. Ainsi les vecteurs de B sont indépendants.
Chapitre 6 – ESPACES VECTORIELS ET APPLICATIONS LIN ´
EAIRES – 177