

Paramétrisation
93
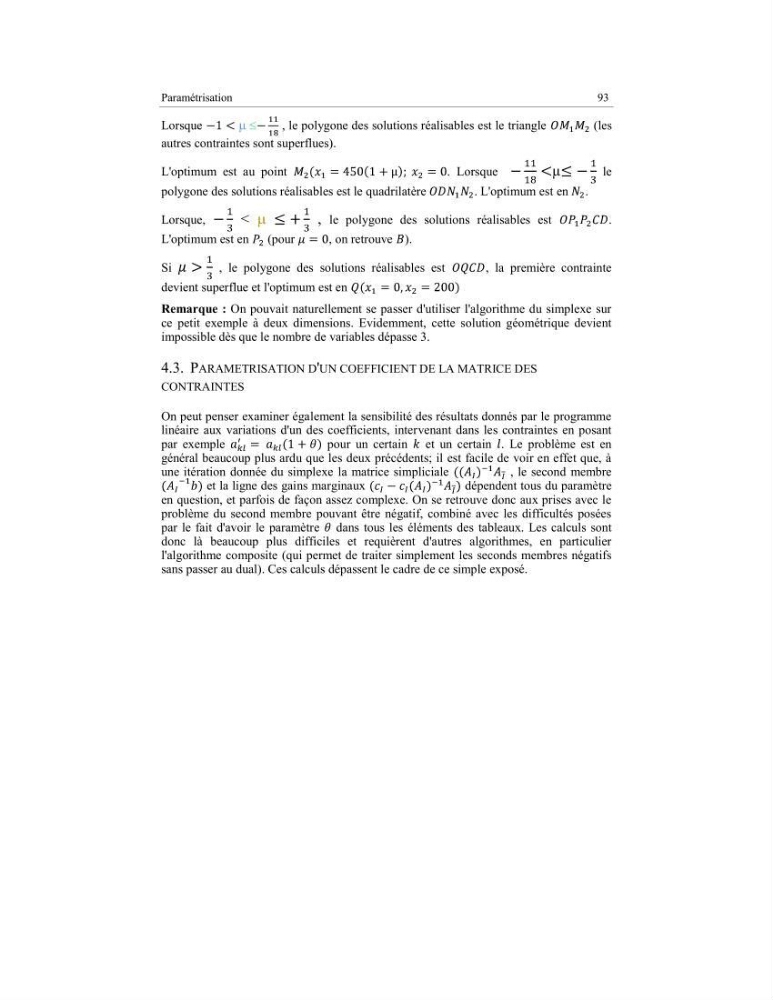
Lorsque
, le polygone des solutions réalisables est le triangle
(les
autres contraintes sont superflues).
L'optimum est au point
. Lorsque
µ
le
polygone des solutions réalisables est le quadrilatère
. L'optimum est en .
Lorsque,
<
, le polygone des solutions réalisables est
.
L'optimum est en (pour
, on retrouve ).
Si
, le polygone des solutions réalisables est
, la première contrainte
devient superflue et l'optimum est en
Remarque : On pouvait naturellement se passer d'utiliser l'algorithme du simplexe sur
ce petit exemple à deux dimensions. Evidemment, cette solution géométrique devient
impossible dès que le nombre de variables dépasse 3.
4.3. PARAMETRISATION D'UN COEFFICIENT DE LA MATRICE DES
CONTRAINTES
On peut penser examiner également la sensibilité des résultats donnés par le programme
linéaire aux variations d'un des coefficients, intervenant dans les contraintes en posant
par exemple
pour un certain et un certain . Le problème est en
général beaucoup plus ardu que les deux précédents; il est facile de voir en effet que, à
une itération donnée du simplexe la matrice simpliciale
, le second membre
et la ligne des gains marginaux
dépendent tous du paramètre
en question, et parfois de façon assez complexe. On se retrouve donc aux prises avec le
problème du second membre pouvant être négatif, combiné avec les difficultés posées
par le fait d'avoir le paramètre dans tous les éléments des tableaux. Les calculs sont
donc là beaucoup plus difficiles et requièrent d'autres algorithmes, en particulier
l'algorithme composite (qui permet de traiter simplement les seconds membres négatifs
sans passer au dual). Ces calculs dépassent le cadre de ce simple exposé.