

76
M´ ethodes directes pour la r´ esolution des syst` emes lin´ eaires
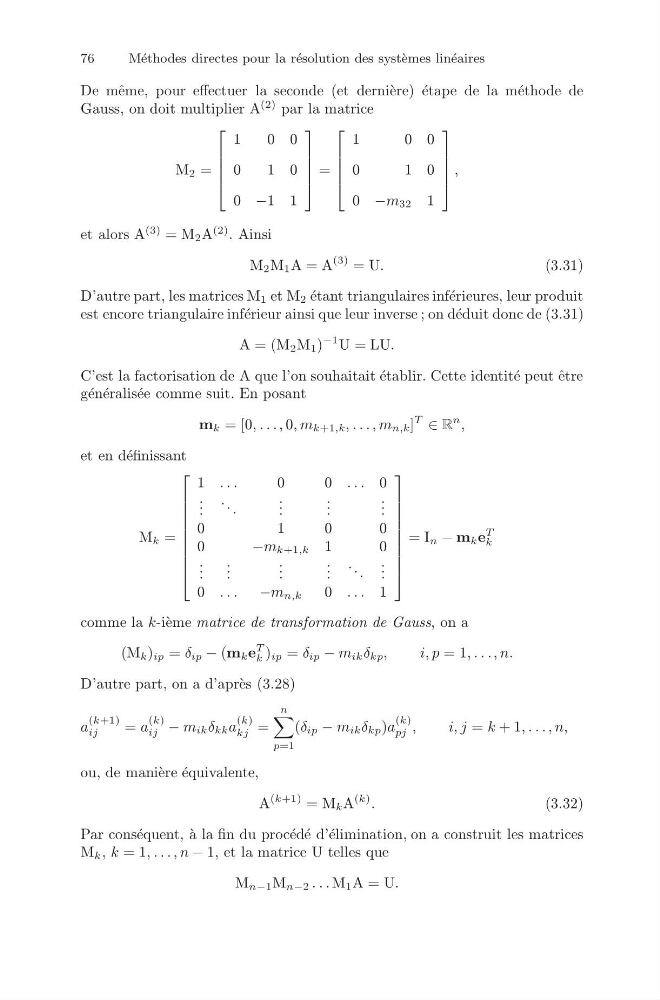
De mˆ eme, pour effectuer la seconde (et derni` ere) ´ etape de la m´ ethode de
Gauss, on doit multiplier A
(2) par la matrice
M 2 =
⎡
⎢
⎢
⎢
⎣
1
0 0
0
1 0
0 −1 1
⎤
⎥
⎥
⎥
⎦
=
⎡
⎢
⎢
⎢
⎣
1
0 0
0
1 0
0 −m 32 1
⎤
⎥
⎥
⎥
⎦
,
et alors A
(3) = M 2 A
(2) . Ainsi
M 2 M 1 A = A
(3) = U.
(3.31)
D’autre part, les matrices M 1 et M 2 ´ etant triangulaires inf´ erieures, leur produit
est encore triangulaire inf´ erieur ainsi que leur inverse ; on d´ eduit donc de (3.31)
A = (M 2 M 1 )
−1 U = LU.
C’est la factorisation de A que l’on souhaitait ´ etablir. Cette identit´ e peut ˆ etre
g´ en´ eralis´ ee comme suit. En posant
m k = [0, . . ., 0, m k+1,k , . . . , m n,k ]
T
∈ R
n ,
et en d´ efinissant
M k =
⎡
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎣
1 . . .
0
0 . . . 0
. . .
. . .
. . .
. . .
. . .
0
1
0
0
0
−m k+1,k 1
0
. . .
. . .
. . .
. . .
. . .
. . .
0 . . . −m n,k
0 . . . 1
⎤
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎦
= I n − m k e
T
k
comme la k-i` eme matrice de transformation de Gauss, on a
(M k ) ip = δ ip − (m k e
T
k ) ip = δ ip − m ik δ kp ,
i,p= 1, . . ., n.
D’autre part, on a d’apr` es (3.28)
a
(k+1)
ij
= a
(k)
ij − m ik δ kk a
(k)
kj =
n
p=1
(δ ip − m ik δ kp )a
(k)
pj ,
i,j = k + 1, . . . , n,
ou, de mani` ere ´ equivalente,
A
(k+1) = M k A
(k) .
(3.32)
Par cons´ equent, `
a la fin du proc´ ed´ e d’´ elimination, on a construit les matrices
M k , k = 1, . . . , n − 1, et la matrice U telles que
M n−1 M n−2 . . . M 1 A = U.