

66
M´ ethodes directes pour la r´ esolution des syst` emes lin´ eaires
ce qui implique (3.12), puisque A
−1 δA ≤ γK(A) et b ≤ ≤A
Montrons (3.13). En retranchant (3.2) de (3.8), on a
Aδx = −δA(x + δx) + δb.
En prenant l’inverse de A et en passant aux normes, on obtient l’in´ egalit´ e suivante
≤ ≤A
−1 δA + δx + A
−1
≤ γK(A)x + δx + γA
−1
En divisant les deux membres par x et en utilisant l’in´ egalit´ e triangulaire x +
δx ≤ ≤δx + x, on obtient finalement (3.13).
3
3.1.3 Analyse a priori r´ etrograde
Les m´ ethodes num´ eriques que nous avons consid´ er´ ees jusqu’` a pr´ esent ne n´ ecessitent pas le calcul explicite de l’inverse de A pour r´ esoudre Ax=b. N´ eanmoins,
on peut toujours supposer qu’elles conduisent `
a une solution approch´ ee de la
forme
x = Cb, o` u la matrice C est une approximation de A
−1 tenant compte
des erreurs d’arrondi. En pratique, C est tr` es rarement construite ; dans le
cas o` u on devrait le faire, le r´ esultat suivant donne une estimation de l’erreur
commise quand on remplace A
−1 par C (voir [IK66], Chapitre 2, Th´ eor` eme 7).
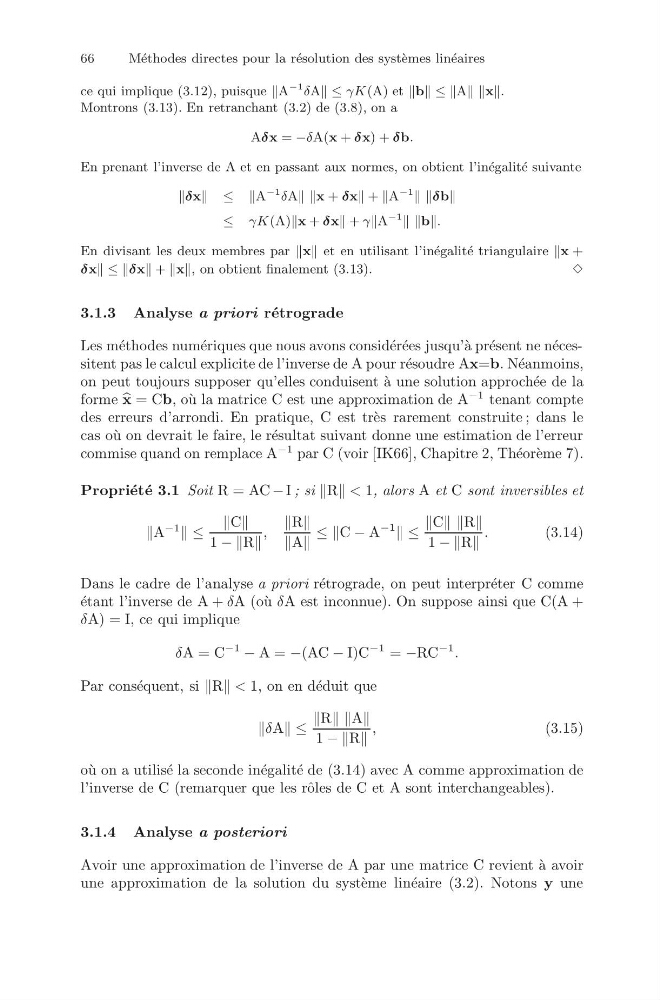
Propri´ et´ e 3.1 Soit R = AC − I ; si R < 1, alors A et C sont inversibles et
−1
≤
1 − −R
,
A
≤ ≤C − A
−1
≤
1 − −R
.
(3.14)
Dans le cadre de l’analyse a priori r´ etrograde, on peut interpr´ eter C comme
´ etant l’inverse de A + δA (o` u δA est inconnue). On suppose ainsi que C(A +
δA) = I, ce qui implique
δA = C
−1
− A = −(AC − I)C
−1 = −RC
−1 .
Par cons´ equent, si R < 1, on en d´ eduit que
≤
1 − −R
,
(3.15)
o` u on a utilis´ e la seconde in´ egalit´ e de (3.14) avec A comme approximation de
l’inverse de C (remarquer que les rˆ oles de C et A sont interchangeables).
3.1.4 Analyse a posteriori
Avoir une approximation de l’inverse de A par une matrice C revient `
a avoir
une approximation de la solution du syst` eme lin´ eaire (3.2). Notons y une