

186
5 Approximation des valeurs propres et des vecteurs propres
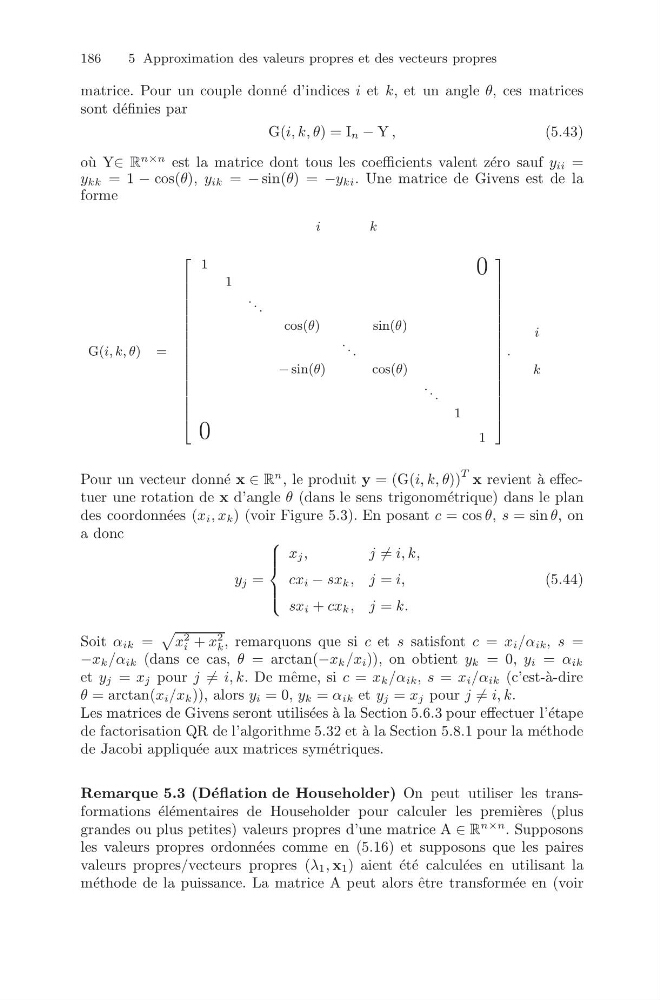
matrice. Pour un couple donn´ e d’indices i et k, et un angle θ, ces matrices
sont d´ efinies par
G(i, k, θ) = I n − Y ,
(5.43)
o` u Y∈ R
n×n est la matrice dont tous les coefficients valent z´ ero sauf y ii =
y kk = 1 − cos(θ), y ik = − sin(θ) = −y ki . Une matrice de Givens est de la
forme
i
k
G(i, k, θ) =
⎡
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎣
1
0
1
. . .
cos(θ)
s i n ( θ)
. . .
− sin(θ)
c o s ( θ)
. . .
1
0
1
⎤
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎦
.
i
k
Pour un vecteur donn´ e x ∈ R
n , le produit y = (G(i, k, θ))
T x revient ` a effectuer une rotation de x d’angle θ (dans le sens trigonom´ etrique) dans le plan
des coordonn´ ees (x i , x k ) (voir Figure 5.3). En posant c = cos θ, s = sin θ, on
a donc
y j =
⎧
⎪ ⎪ ⎨
⎪ ⎪ ⎩
x j ,
j = i, k,
cx i − sx k , j = i,
sx i + cx k , j = k.
(5.44)
Soit α ik =
x
2
i + x
2
k , remarquons que si c et s satisfont c = x i /α ik , s =
−x k /α ik (dans ce cas, θ = arctan(−x k /x i )), on obtient y k = 0, y i = α ik
et y j = x j pour j = i, k. De mˆ eme, si c = x k /α ik , s = x i /α ik (c’est-` a-dire
θ = arctan(x i /x k )), alors y i = 0, y k = α ik et y j = x j pour j = i, k.
Les matrices de Givens seront utilis´ ees ` a la Section 5.6.3 pour effectuer l’´ etape
de factorisation QR de l’algorithme 5.32 et `
a la Section 5.8.1 pour la m´ ethode
de Jacobi appliqu´ ee aux matrices sym´ etriques.
Remarque 5.3 (D´ eflation de Householder) On peut utiliser les transformations ´ el´ ementaires de Householder pour calculer les premi` eres (plus
grandes ou plus petites) valeurs propres d’une matrice A ∈ R
n×n . Supposons
les valeurs propres ordonn´ ees comme en (5.16) et supposons que les paires
valeurs propres/vecteurs propres (λ 1 , x 1 ) aient ´ et´ e calcul´ ees en utilisant la
m´ ethode de la puissance. La matrice A peut alors ˆ etre transform´ ee en (voir