

9.3 Etude probabiliste dynamique
383
9.3.2 Comportement asymptotique de Y n : approche algébrique
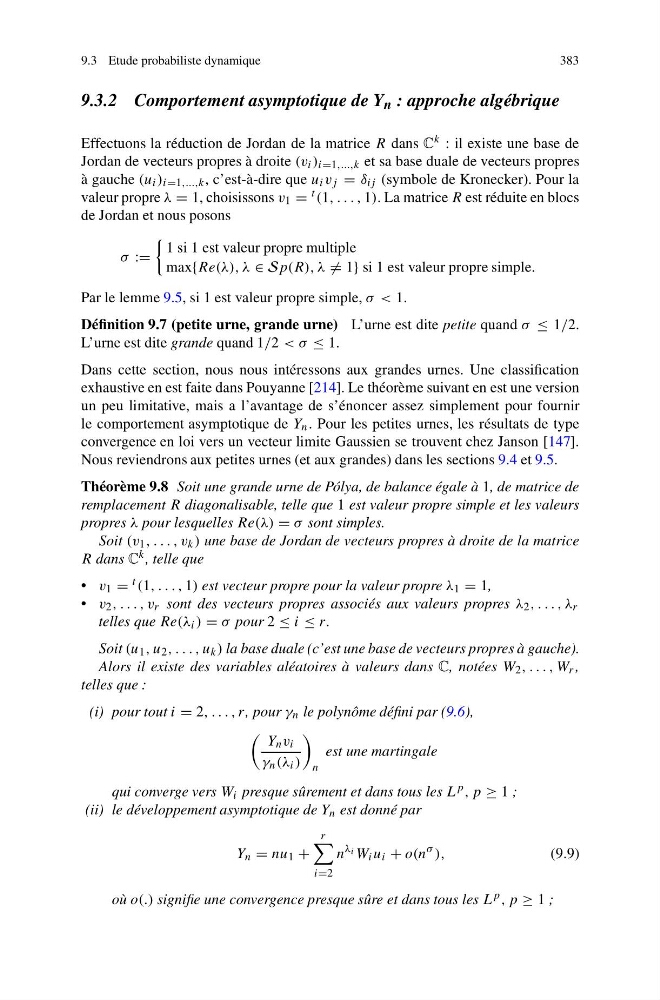
Effectuons la réduction de Jordan de la matrice R dans C k : il existe une base de
Jordan de vecteurs propres à droite (v i ) i=1,...,k et sa base duale de vecteurs propres
à gauche (u i ) i=1,...,k , c’est-à-dire que u i v j = δ ij (symbole de Kronecker). Pour la
valeur propre λ = 1, choisissons v 1 = t (1, . . . , 1). La matrice R est réduite en blocs
de Jordan et nous posons
σ :=
1 si 1 est valeur propre multiple
max{Re(λ), λ ∈ Sp(R), λ = 1} si 1 est valeur propre simple.
Par le lemme 9.5, si 1 est valeur propre simple, σ < 1.
Définition 9.7 (petite urne, grande urne) L’urne est dite petite quand σ ≤ 1/2.
L’urne est dite grande quand 1/2 < σ ≤ 1.
Dans cette section, nous nous intéressons aux grandes urnes. Une classification
exhaustive en est faite dans Pouyanne [214]. Le théorème suivant en est une version
un peu limitative, mais a l’avantage de s’énoncer assez simplement pour fournir
le comportement asymptotique de Y n . Pour les petites urnes, les résultats de type
convergence en loi vers un vecteur limite Gaussien se trouvent chez Janson [147].
Nous reviendrons aux petites urnes (et aux grandes) dans les sections 9.4 et 9.5.
Théorème 9.8 Soit une grande urne de Pólya, de balance égale à 1, de matrice de
remplacement R diagonalisable, telle que 1 est valeur propre simple et les valeurs
propres λ pour lesquelles Re(λ) = σ sont simples.
Soit (v 1 , . . . , v k ) une base de Jordan de vecteurs propres à droite de la matrice
R dans C k , telle que
• v 1 = t (1, . . . , 1) est vecteur propre pour la valeur propre λ 1 = 1,
• v 2 , . . . , v r sont des vecteurs propres associés aux valeurs propres λ 2 , . . . , λ r
telles que Re(λ i ) = σ pour 2 ≤ i ≤ r.
Soit (u 1 , u 2 , . . . , u k ) la base duale (c’est une base de vecteurs propres à gauche).
Alors il existe des variables aléatoires à valeurs dans C, notées W 2 , . . . , W r ,
telles que :
(i) pour tout i = 2, . . . , r, pour γ n le polynôme défini par (9.6),
Y n v i
γ n (λ i )
n
est une martingale
qui converge vers W i presque sûrement et dans tous les L p , p ≥ 1 ;
(ii) le développement asymptotique de Y n est donné par
Y n = nu 1 +
r
i=2
n
λ i W i u i + o(n
σ ),
(9.9)
où o(.) signifie une convergence presque sûre et dans tous les L p , p ≥ 1 ;