

24
2 Marches aléatoires
Remarque 2.4 (Martingales). Si (Z n ) n0 est une chaîne de Markov sur E
fini de noyau P = L+I alors pour toute fonction f : E → R, la suite (M n ) n0
donnée par M 0 = 0 et pour tout n 1
M n = f (Z n ) − f (Z 0 ) −
n−1
k=0
(Lf )(Z k )
est une martingale pour la filtration naturelle de la suite (Z n ) n0 . La formule
ci-dessus peut être vue comme une formule d’Itô discrète. Lorsque f est harmonique pour L, c’est-à-dire que Lf = 0, alors (f (Z n ) − f (Z 0 )) n횿0 est une
martingale. Il se trouve que le vecteur des probabilités d’atteinte d’un ensemble
clos est harmonique. Il est possible de retrouver les formules du théorème 2.2
en utilisant des martingales bien choisies et le théorème d’arrêt. Par exemple,
la martingale (X n − n(p − q)) n0 donne E 0 (X τ ) = (p − q)E 0 (τ ) tandis que
la martingale (ρ
Xn ) n0 donne E 0 (ρ
Xτ ) = 1. Cette méthode à base de martingales s’adapte au cadre des processus à temps et espace d’états continus,
et permet notamment d’obtenir des formules pour le temps de sortie pour un
processus de diffusion sur R
d , voir chapitre 27. D’autre part, les équations
satisfaites par les fonctions r et R dans la preuve du théorème 2.2 sont des
cas particuliers du problème de Dirichlet du théorème 2.8.
Théorème 2.5 (Nombres de Catalan). Si τ := inf{n 1 : X n = 0} alors
P 0 (τ = 2n + 2) =
2
n + 1
2n
n
p
n+1 (1 − p)
n+1 , n 0.
0
2n
m
Sm
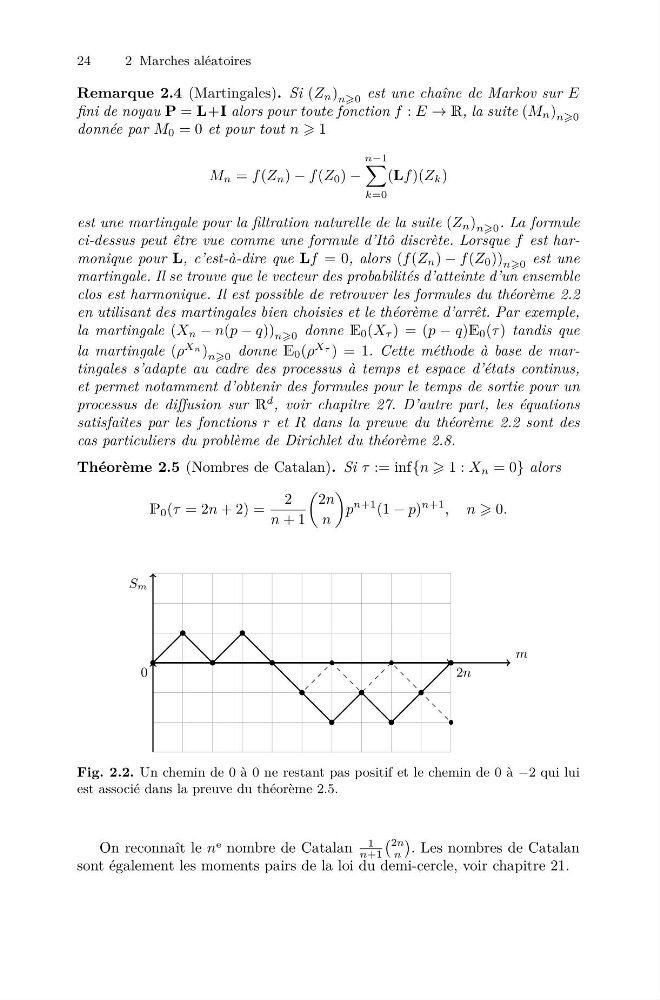
Fig. 2.2. Un chemin de 0 à 0 ne restant pas positif et le chemin de 0 à −2 qui lui
est associé dans la preuve du théorème 2.5.
On reconnaît le n
e nombre de Catalan
1
n+1
2n
n
. Les nombres de Catalan
sont également les moments pairs de la loi du demi-cercle, voir chapitre 21.