

7.1 Algorithme progressif-rétrograde
97
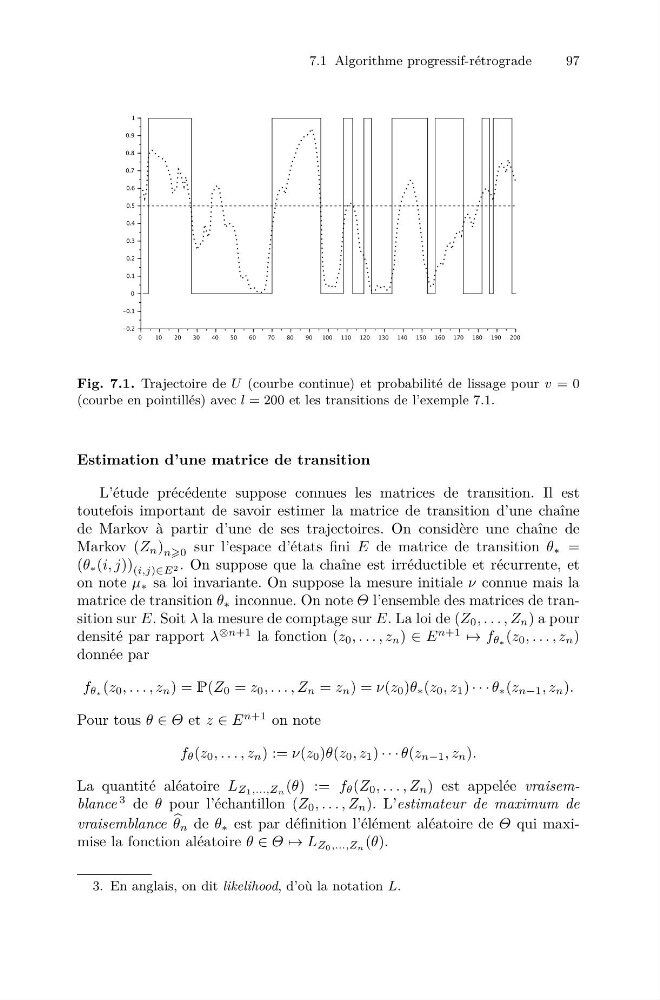
Fig. 7.1. Trajectoire de U (courbe continue) et probabilité de lissage pour v = 0
(courbe en pointillés) avec l = 200 et les transitions de l’exemple 7.1.
Estimation d’une matrice de transition
L’étude précédente suppose connues les matrices de transition. Il est
toutefois important de savoir estimer la matrice de transition d’une chaîne
de Markov à partir d’une de ses trajectoires. On considère une chaîne de
Markov (Z n ) n0 sur l’espace d’états fini E de matrice de transition θ ∗ =
(θ ∗ (i, j)) (i,j)∈E 2 . On suppose que la chaîne est irréductible et récurrente, et
on note μ ∗ sa loi invariante. On suppose la mesure initiale ν connue mais la
matrice de transition θ ∗ inconnue. On note Θ l’ensemble des matrices de transition sur E. Soit λ la mesure de comptage sur E. La loi de (Z 0 , . . . , Z n ) a pour
densité par rapport λ
⊗n+1 la fonction (z 0 , . . . , z n ) ∈ E
n+1
→ f θ∗ (z 0 , . . . , z n )
donnée par
f θ∗ (z 0 , . . . , z n ) = P(Z 0 = z 0 , . . . , Z n = z n ) = ν(z 0 )θ ∗ (z 0 , z 1 ) · · · θ ∗ (z n−1 , z n ).
Pour tous θ ∈ Θ et z ∈ E
n+1 on note
f θ (z 0 , . . . , z n ) := ν(z 0 )θ(z 0 , z 1 ) · · · θ(z n−1 , z n ).
La quantité aléatoire L Z1,...,Zn (θ) := f θ (Z 0 , . . . , Z n ) est appelée vraisemblance
3 de θ pour l’échantillon (Z 0 , . . . , Z n ). L’estimateur de maximum de
vraisemblance
θ n de θ ∗ est par définition l’élément aléatoire de Θ qui maximise la fonction aléatoire θ ∈ Θ → L Z0,...,Zn (θ).
3. En anglais, on dit likelihood, d’où la notation L.