

48
2 Chaˆ ınes de Markov abstraites
!"
#$%%&%'('
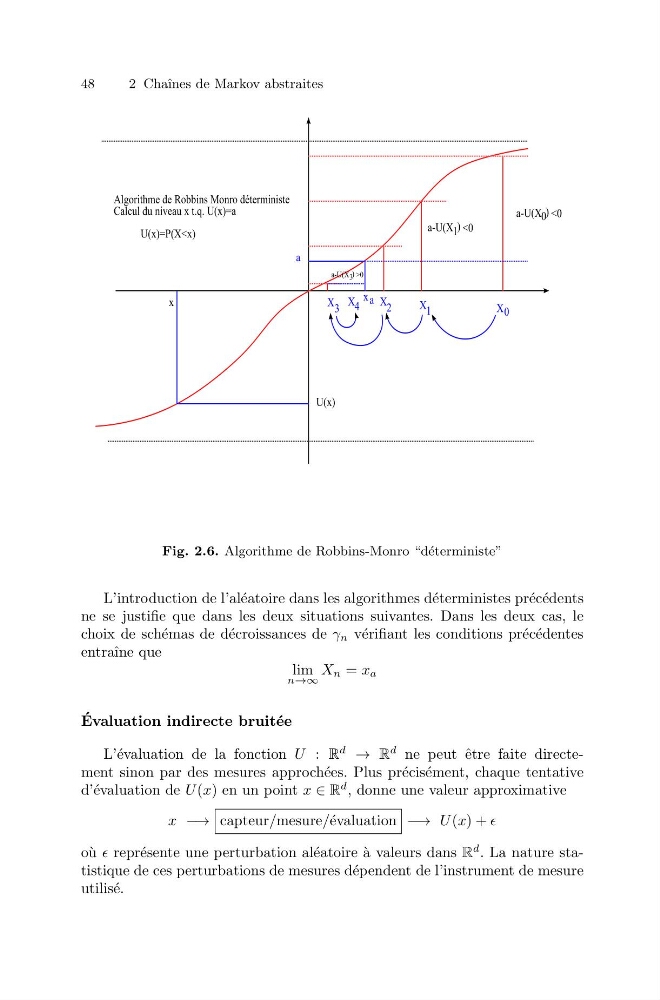
Fig. 2.6. Algorithme de Robbins-Monro “d´ eterministe”
L’introduction de l’al´ eatoire dans les algorithmes d´ eterministes pr´ ec´ edents
ne se justifie que dans les deux situations suivantes. Dans les deux cas, le
choix de sch´ emas de d´ ecroissances de γ n v´ erifiant les conditions pr´ ec´ edentes
entraˆ ıne que
lim
n→∞
X n = x a
´
Evaluation indirecte bruit´ ee
L’´ evaluation de la fonction U : R
d
→ R
d ne peut ˆ etre faite directement sinon par des mesures approch´ ees. Plus pr´ ecis´ ement, chaque tentative
d’´ evaluation de U (x) en un point x ∈ R
d , donne une valeur approximative
x −→ capteur/mesure/´ evaluation −→ U (x) +
o` u repr´ esente une perturbation al´ eatoire `
a valeurs dans R
d . La nature statistique de ces perturbations de mesures d´ ependent de l’instrument de mesure
utilis´ e.