

5.7 Systèmes sur-déterminés
155
la plus grande dont le déterminant est non nul). Dans ce cas, B = A
T A
est symétrique définie positive, et la solution au sens des moindres carrés
existe et est unique.
Pour la calculer, on pourrait utiliser la factorisation de Cholesky
(5.16) appliquée à la matrice B. Mais le calcul de A
T A est très sensible aux erreurs d’arrondi (qui peuvent même faire perdre la propriété
de définie positivité). Plutôt que ce calcul direct, il vaut mieux soit effectuer une factorisation QR de A, soit une décomposition en valeurs
singulières de A.
Commençons par la première approche. Toute matrice de rang maximum A ∈ R
m×n , avec m ≥ n, admet une unique factorisation QR
A = QR
(5.39)
où Q ∈ R
m×m est une matrice orthogonale (i.e. Q
T Q = I), et R ∈ R
m×n
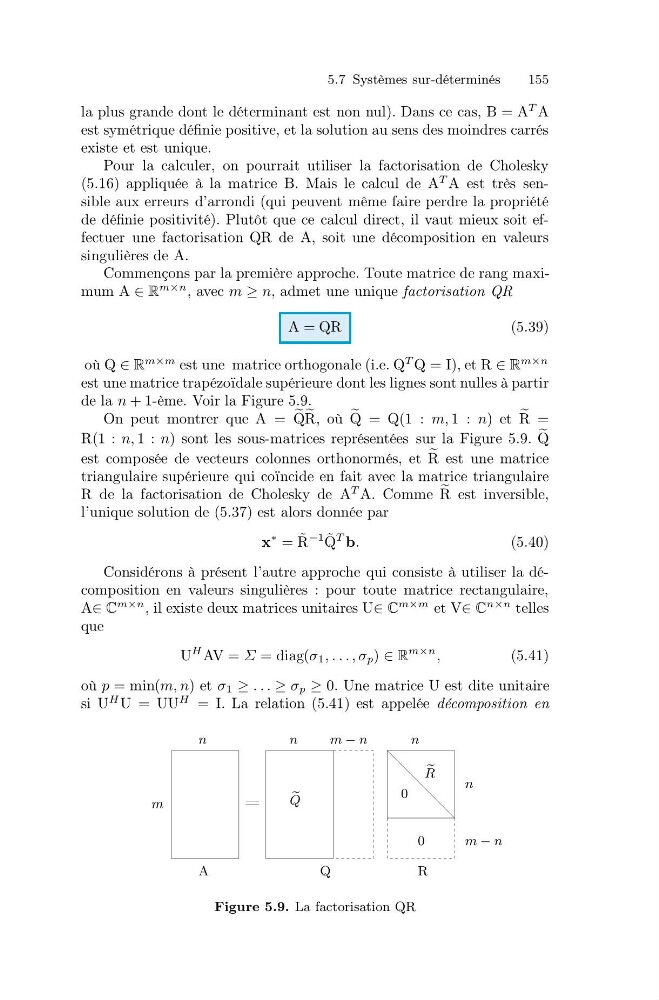
est une matrice trapézoïdale supérieure dont les lignes sont nulles à partir
de la n + 1-ème. Voir la Figure 5.9.
On peut montrer que A =
Q
R, où
Q = Q(1 : m, 1 : n) et
R =
R(1 : n, 1 : n) sont les sous-matrices représentées sur la Figure 5.9.
Q
est composée de vecteurs colonnes orthonormés, et
R est une matrice
triangulaire supérieure qui coïncide en fait avec la matrice triangulaire
R de la factorisation de Cholesky de A
T A. Comme
R est inversible,
l’unique solution de (5.37) est alors donnée par
x
∗ = ˜
R
−1 ˜
Q
T
b.
(5.40)
Considérons à présent l’autre approche qui consiste à utiliser la décomposition en valeurs singulières : pour toute matrice rectangulaire,
A∈ C
m×n , il existe deux matrices unitaires U∈ C
m×m et V∈ C
n×n telles
que
U
H AV = Σ = diag(σ 1 , . . . , σ p ) ∈ R
m×n ,
(5.41)
où p = min(m, n) et σ 1 ≥ . . . ≥ σ p ≥ 0. Une matrice U est dite unitaire
si U
H U = UU
H = I. La relation (5.41) est appelée décomposition en
A
Q
R
0
0
n
n
n
n
m
m − n
m − n
Q
R
Figure 5.9. La factorisation QR