

g (θ) = σ θ (X) =
√
V θ (X) =
√
θ . Notons cependant que S n ne peut pas être
aussi un estimateur sans biais car on aurait alors V θ (S n ) = E θ
S
2
n
− E
2
θ (S n )
= θ − θ = 0.
Exemple 7.8
Cherchons l’emv pour la famille de lois exponentielles de paramètre 1/θ.
La log-vraisemblance est indéfiniment dérivable pour θ>0 et nous
avions obtenu dans l’exemple 7.5:
∂lnL
∂θ
=−
n
θ
+
1
θ 2
n
i=1
x i
qui s’annule en changeant de signe pour θ =
1
n
n
i=1
x i = x n ,avec:
∂
2 lnL
∂θ 2 =
n
θ 2 −
2
θ 3
n
i=1
x i =
n
θ 3 (θ − 2x n )
soit pour θ = x n :
∂
2 lnL
∂θ 2
θ=xn
=−
n
x
2
n
< 0
donc l’emv est θ n = X n .
Exemple 7.9
Dans le cas de la loi exponentielle sur [θ,+∞[ , la vraisemblance avait
pour expression :
L (x 1 ,. . . ,x n ; θ) =
e
nθ e
−nxn
θ min {x i /1 i n}
0
min {x i /1 i n} <θ
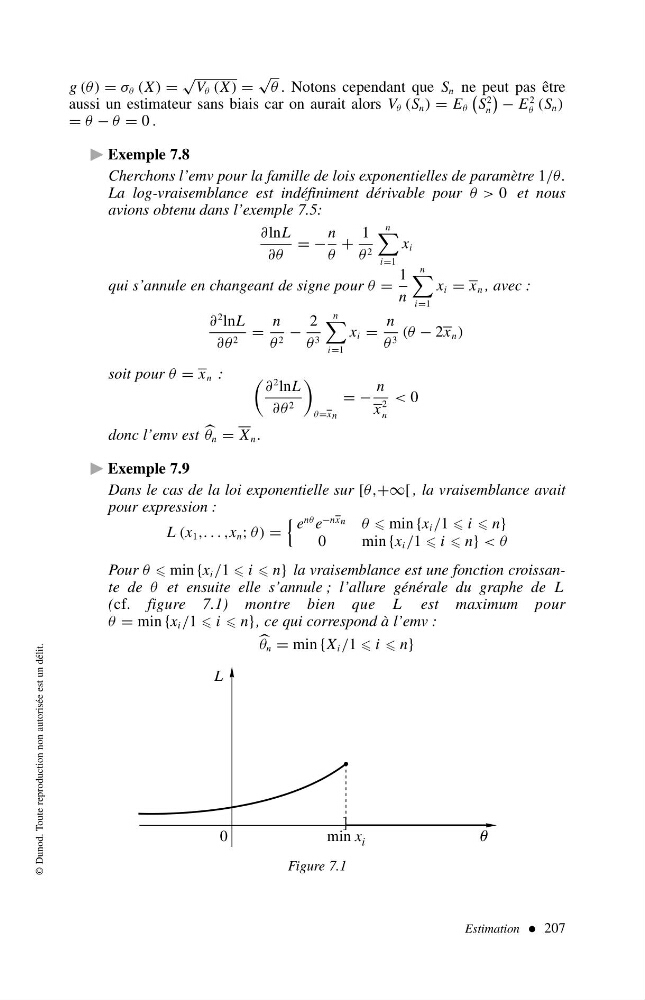
Pour θ min {x i /1 i n} la vraisemblance est une fonction croissante de θ et ensuite elle s’annule ; l’allure générale du graphe de L
(cf. figure 7.1) montre bien que L est maximum pour
θ = min {x i /1 i n}, ce qui correspond à l’emv :
θ n = min {X i /1 i n}
Estimation 207
© Dunod. Toute reproduction non autorisée est un délit.
L
0
min x i
θ
]
Figure 7.1
√
V θ (X) =
√
θ . Notons cependant que S n ne peut pas être
aussi un estimateur sans biais car on aurait alors V θ (S n ) = E θ
S
2
n
− E
2
θ (S n )
= θ − θ = 0.
Exemple 7.8
Cherchons l’emv pour la famille de lois exponentielles de paramètre 1/θ.
La log-vraisemblance est indéfiniment dérivable pour θ>0 et nous
avions obtenu dans l’exemple 7.5:
∂lnL
∂θ
=−
n
θ
+
1
θ 2
n
i=1
x i
qui s’annule en changeant de signe pour θ =
1
n
n
i=1
x i = x n ,avec:
∂
2 lnL
∂θ 2 =
n
θ 2 −
2
θ 3
n
i=1
x i =
n
θ 3 (θ − 2x n )
soit pour θ = x n :
∂
2 lnL
∂θ 2
θ=xn
=−
n
x
2
n
< 0
donc l’emv est θ n = X n .
Exemple 7.9
Dans le cas de la loi exponentielle sur [θ,+∞[ , la vraisemblance avait
pour expression :
L (x 1 ,. . . ,x n ; θ) =
e
nθ e
−nxn
θ min {x i /1 i n}
0
min {x i /1 i n} <θ
Pour θ min {x i /1 i n} la vraisemblance est une fonction croissante de θ et ensuite elle s’annule ; l’allure générale du graphe de L
(cf. figure 7.1) montre bien que L est maximum pour
θ = min {x i /1 i n}, ce qui correspond à l’emv :
θ n = min {X i /1 i n}
Estimation 207
© Dunod. Toute reproduction non autorisée est un délit.
L
0
min x i
θ
]
Figure 7.1