

70
Physique statistique
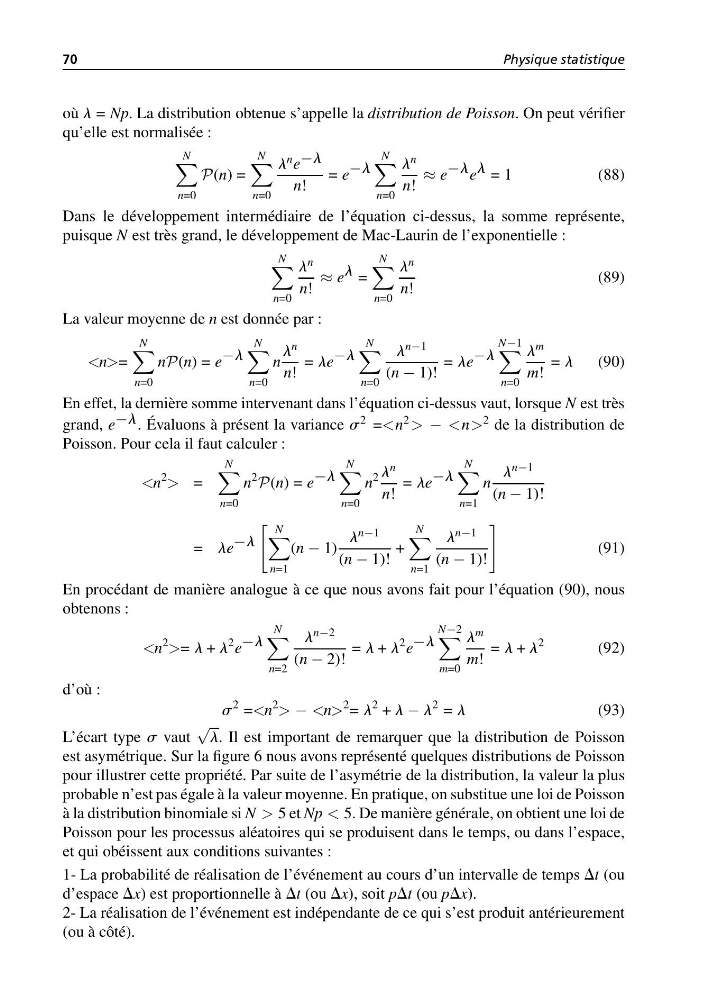
où l = Np. La distribution obtenue s’appelle la distribution de Poisson. On peut vérifier
qu’elle est normalisée :
N
n=0
P(n) =
N
n=0
l n e −l
n!
= e −l
N
n=0
l n
n!
≈ e −l e l = 1
(88)
Dans le développement intermédiaire de l’équation ci-dessus, la somme représente,
puisque N est très grand, le développement de Mac-Laurin de l’exponentielle :
N
n=0
l n
n!
≈ e l =
N
n=0
l n
n!
(89)
La valeur moyenne de n est donnée par :
=
N
n=0
nP(n) = e −l
N
n=0
n
l n
n!
= le −l
N
n=0
l n−1
(n − 1)!
= le −l
N−1
n=0
l m
m!
= l
(90)
En effet, la dernière somme intervenant dans l’équation ci-dessus vaut, lorsque N est très
grand, e −l . Évaluons à présent la variance s 2 = − 2 de la distribution de
Poisson. Pour cela il faut calculer :
> =
N
n=0
n
2
P(n) = e −l
N
n=0
n
2 l n
n!
= le −l
N
n=1
n
l n−1
(n − 1)!
= le −l
N
n=1
(n − 1)
l n−1
(n − 1)!
+
N
n=1
l n−1
(n − 1)!
(91)
En procédant de manière analogue à ce que nous avons fait pour l’équation (90), nous
obtenons :
>= l + l
2 e −l
N
n=2
l n−2
(n − 2)!
= l + l
2 e −l
N−2
m=0
l m
m!
= l + l
2
(92)
d’où :
s
2 =
> −
2 = l
2 + l − l
2 = l
(93)
L’écart type s vaut
√
l. Il est important de remarquer que la distribution de Poisson
est asymétrique. Sur la figure 6 nous avons représenté quelques distributions de Poisson
pour illustrer cette propriété. Par suite de l’asymétrie de la distribution, la valeur la plus
probable n’est pas égale à la valeur moyenne. En pratique, on substitue une loi de Poisson
à la distribution binomiale si N > 5 et Np < 5. De manière générale, on obtient une loi de
Poisson pour les processus aléatoires qui se produisent dans le temps, ou dans l’espace,
et qui obéissent aux conditions suivantes :
1- La probabilité de réalisation de l’événement au cours d’un intervalle de temps Dt (ou
d’espace Dx) est proportionnelle à Dt (ou Dx), soit pDt (ou pDx).
2- La réalisation de l’événement est indépendante de ce qui s’est produit antérieurement
(ou à côté).
Physique statistique
où l = Np. La distribution obtenue s’appelle la distribution de Poisson. On peut vérifier
qu’elle est normalisée :
N
n=0
P(n) =
N
n=0
l n e −l
n!
= e −l
N
n=0
l n
n!
≈ e −l e l = 1
(88)
Dans le développement intermédiaire de l’équation ci-dessus, la somme représente,
puisque N est très grand, le développement de Mac-Laurin de l’exponentielle :
N
n=0
l n
n!
≈ e l =
N
n=0
l n
n!
(89)
La valeur moyenne de n est donnée par :
N
n=0
nP(n) = e −l
N
n=0
n
l n
n!
= le −l
N
n=0
l n−1
(n − 1)!
= le −l
N−1
n=0
l m
m!
= l
(90)
En effet, la dernière somme intervenant dans l’équation ci-dessus vaut, lorsque N est très
grand, e −l . Évaluons à présent la variance s 2 =
Poisson. Pour cela il faut calculer :
> =
N
n=0
n
2
P(n) = e −l
N
n=0
n
2 l n
n!
= le −l
N
n=1
n
l n−1
(n − 1)!
= le −l
N
n=1
(n − 1)
l n−1
(n − 1)!
+
N
n=1
l n−1
(n − 1)!
(91)
En procédant de manière analogue à ce que nous avons fait pour l’équation (90), nous
obtenons :
>= l + l
2 e −l
N
n=2
l n−2
(n − 2)!
= l + l
2 e −l
N−2
m=0
l m
m!
= l + l
2
(92)
d’où :
s
2 =
> −
2 = l
2 + l − l
2 = l
(93)
L’écart type s vaut
√
l. Il est important de remarquer que la distribution de Poisson
est asymétrique. Sur la figure 6 nous avons représenté quelques distributions de Poisson
pour illustrer cette propriété. Par suite de l’asymétrie de la distribution, la valeur la plus
probable n’est pas égale à la valeur moyenne. En pratique, on substitue une loi de Poisson
à la distribution binomiale si N > 5 et Np < 5. De manière générale, on obtient une loi de
Poisson pour les processus aléatoires qui se produisent dans le temps, ou dans l’espace,
et qui obéissent aux conditions suivantes :
1- La probabilité de réalisation de l’événement au cours d’un intervalle de temps Dt (ou
d’espace Dx) est proportionnelle à Dt (ou Dx), soit pDt (ou pDx).
2- La réalisation de l’événement est indépendante de ce qui s’est produit antérieurement
(ou à côté).