

Chapitre 3
Diagnostic de détail
57
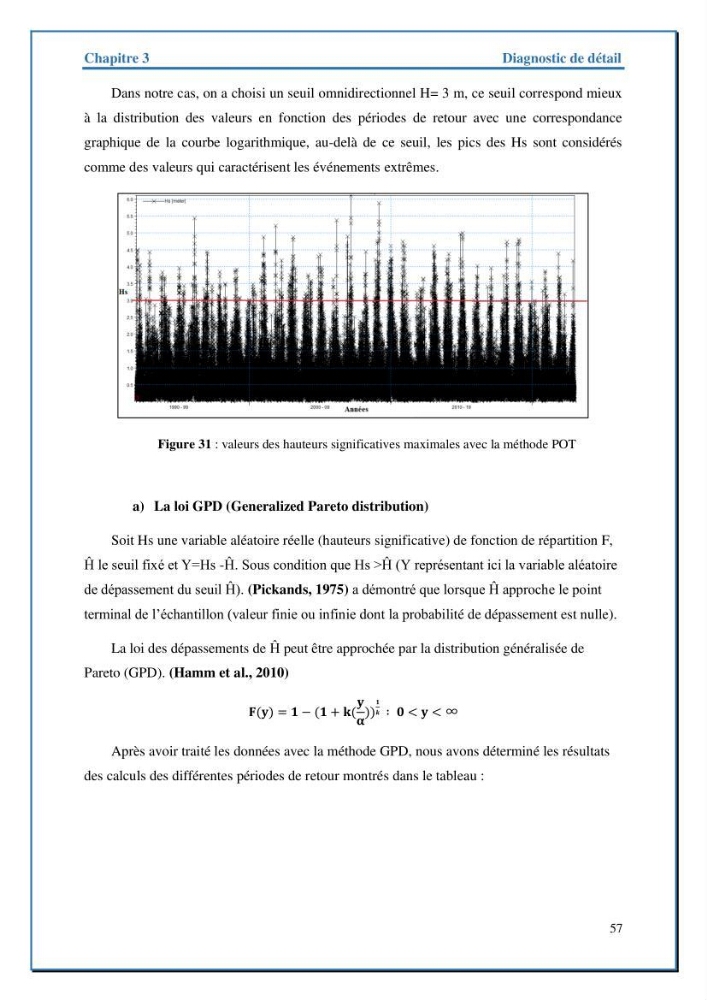
Dans notre cas, on a choisi un seuil omnidirectionnel H= 3 m, ce seuil correspond mieux
à la distribution des valeurs en fonction des périodes de retour avec une correspondance
graphique de la courbe logarithmique, au-delà de ce seuil, les pics des Hs sont considérés
comme des valeurs qui caractérisent les événements extrêmes.
Figure 31 : valeurs des hauteurs significatives maximales avec la méthode POT
a) La loi GPD (Generalized Pareto distribution)
Soit Hs une variable aléatoire réelle (hauteurs significative) de fonction de répartition F,
Ĥ le seuil fixé et Y=Hs -Ĥ. Sous condition que Hs >Ĥ (Y représentant ici la variable aléatoire
de dépassement du seuil Ĥ). (Pickands, 1975) a démontré que lorsque Ĥ approche le point
terminal de l’échantillon (valeur finie ou infinie dont la probabilité de dépassement est nulle).
La loi des dépassements de Ĥ peut être approchée par la distribution généralisée de
Pareto (GPD). (Hamm et al., 2010)
í µí° (í µí°²) = í µí¿ − (í µí¿ + í µí°¤(
í µí°²
í µí»
))
í µí¿
í µí² ∶ í µí¿ < í µí°² < ∞
Après avoir traité les données avec la méthode GPD, nous avons déterminé les résultats
des calculs des différentes périodes de retour montrés dans le tableau :