

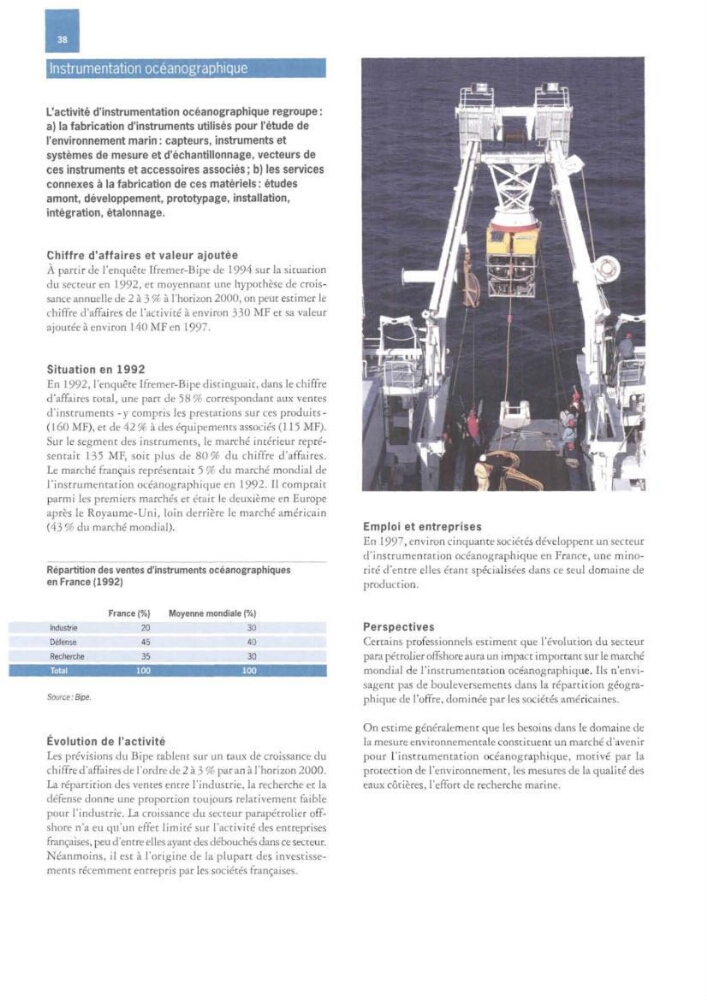
L'activité d'instrumentation océanographique regroupe :
a) la fabrication d'instruments utilisés pour l'étude de
l'environnement marin : capteurs, instruments et
systèmes de mesure et d'échantillonnage, vecteurs de
ces instruments et accessoires associés ; b) les services
connexes à la fabrication de ces matériels : études
amont, développement, prototypage, installation,
intégration, étalonnage.
Chiffre d'affaires et valeur ajoutée
À partir de l'enquête Ifremer-Bipe de 1994 sur la situation
du secteur en 1992, et moyennant une hypothèse de croissance annuelle de 2 à 3 % à l'horizon 2000, on peut estimer le
chiffre d'affaires de l'activité à environ 330 MF et sa valeur
ajoutée à environ 140 MF en 1997.
Situation en 1992
En 1992, l'enquête Ifremer-Bipe distinguait, dans le chiffre
d'affaires total, une part de 58 % correspondant aux ventes
d'instruments -y compris les prestations sur ces produits -
(160 MF), et de 42 % à des équipements associés (115 MF).
Sur le segment des instruments, le marché intérieur représentait 135 MF, soit plus de 80% du chiffre d'affaires.
Le marché français représentait 5 % du marché mondial de
l'instrumentation océanographique en 1992. Il comptait
parmi les premiers marchés et était le deuxième en Europe
après le Royaume-Uni, loin derrière le marché américain
(43 % du marché mondial).
Répartition des ventes d'instruments océanographiques
en France (1992)
France (%)
Moyenne mondiale [%}
Industrie
Defense
Recherche
•BSB
20
45
35
30
40
30
Source : Bipe.
Évolution de l'activité
Les prévisions du Bipe tablent sur un taux de croissance du
chiffre d'affaires de l'ordre de 2 à 3 % par an à l'horizon 2000.
La répartition des ventes entre l'industrie, la recherche et la
défense donne une proportion toujours relativement faible
pour l'industrie. La croissance du secteur parapétrolier offshore n'a eu qu'un effet limité sur l'activité des entreprises
françaises, peu d'entre elles ayant des débouchés dans ce secteur.
Néanmoins, il est à l'origine de la plupart des investissements récemment entrepris par les sociétés françaises.
Emploi et entreprises
En 1997, environ cinquante sociétés développent un secteur
d'instrumentation océanographique en France, une minorité d'entre elles étant spécialisées dans ce seul domaine de
production.
Perspectives
Certains professionnels estiment que l'évolution du secteur
para pétrolier offshore aura un impact important sur le marché
mondial de l'instrumentation océanographique. Ils n'envisagent pas de bouleversements dans la répartition géographique de l'offre, dominée par les sociétés américaines.
On estime généralement que les besoins dans le domaine de
la mesure environnementale constituent un marché d'avenir
pour l'instrumentation océanographique, motivé par la
protection de l'environnement, les mesures de la qualité des
eaux côtières, l'effort de recherche marine,