

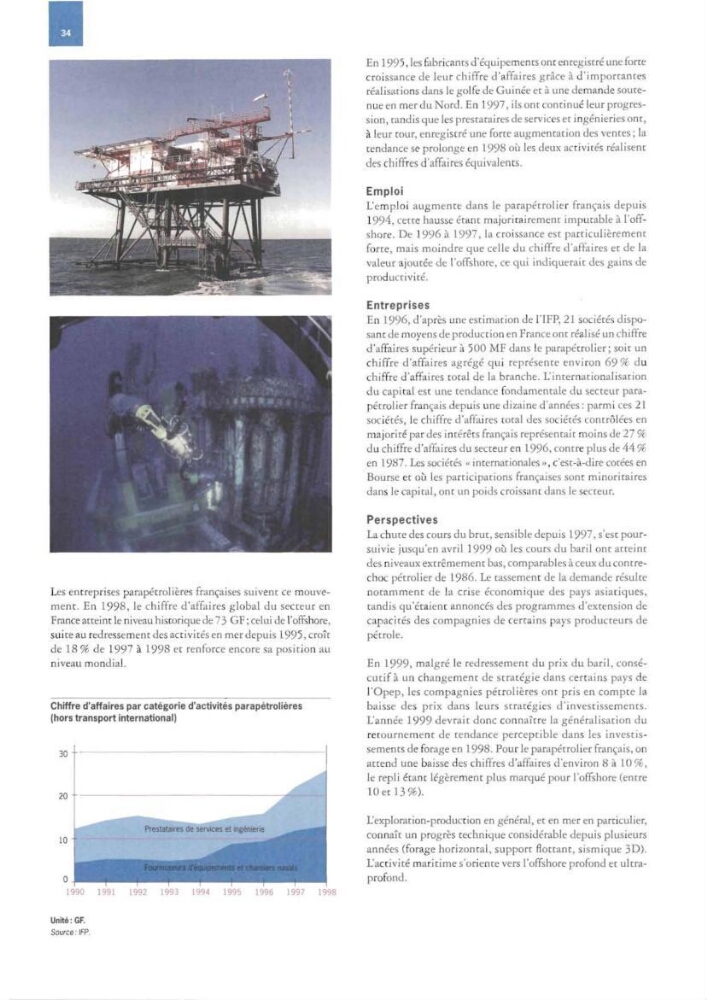
Les entreprises parapétrolières françaises suivent ce mouvement. En 1998, le chiffre d'affaires global du secteur en
France atteint le niveau historique de 7 3 GF ; celui de l'offshore,
suite au redressement des activités en mer depuis 1995, croît
de 18 % de 1997 à 1998 et renforce encore sa position au
niveau mondial.
En 1995, les fabricants d'équipements ont enregistré une forte
croissance de leur chiffre d'affaires grâce à d'importantes
réalisations dans le golfe de Guinée et à une demande soutenue en mer du Nord. En 1997, ils ont continué leur progression, tandis que les prestataires de services et ingénieries ont,
à leur tour, enregistré une forte augmentation des ventes ; la
tendance se prolonge en 1998 où les deux activités réalisent
des chiffres d'affaires équivalents.
Emploi
L'emploi augmente dans le parapétrolier français depuis
1994, cette hausse étant majoritairement imputable à l'offshore. De 1996 à 1997, la croissance est particulièrement
forte, mais moindre que celle du chiffre d'affaires et de la
valeur ajoutée de l'offshore, ce qui indiquerait des gains de
productivité.
Entreprises
En 1996, d'après une estimation de l'IFP, 21 sociétés disposant de moyens de producrion en France ont réalisé un chiffre
d'affaires supérieur à 500 MF dans le parapétrolier; soit un
chiffre d'affaires agrégé qui représente environ 69% du
chiffre d'affaires total de la branche. L'internationalisation
du capital est une tendance fondamentale du secteur parapétrolier français depuis une dizaine d'années : parmi ces 21
sociétés, le chiffre d'affaires total des sociétés contrôlées en
majorité par des intérêts français représentait moins de 27 %
du chiffre d'affaires du secteur en 1996, contre plus de 44 %
en 1987. Les sociétés « internationales», c'est-à-dire cotées en
Bourse et où les participations françaises sont minoritaires
dans le capital, ont un poids croissant dans le secteur.
Perspectives
La chute des cours du brut, sensible depuis 1997, s'est poursuivie jusqu'en avril 1999 où les cours du baril ont atteint
des niveaux extrêmement bas, comparables à ceux du contrechoc pétrolier de 1986. Le tassement de la demande résulte
notamment de la crise économique des pays asiatiques,
tandis qu'étaient annoncés des programmes d'extension de
capacités des compagnies de certains pays producteurs de
pet role.
En 1999, malgré le redressement du prix du baril, consécutif à un changement de stratégie dans certains pays de
l'Opep, les compagnies pétrolières ont pris en compte la
baisse des prix dans leurs stratégies d'investissements.
L'année 1999 devrait donc connaître la généralisation du
retournement de tendance perceptible dans les investissements de forage en 1998. Pour le parapétrolier français, on
attend une baisse des chiffres d'affaires d'environ 8 à 10%,
le repli étant légèrement plus marqué pour l'offshore (entre
10 et 13%).
L'exploration-production en général, et en mer en particulier,
connaît un progrès technique considérable depuis plusieurs
années (forage horizontal, support flottant, sismique 3D).
L'activité maritime s'oriente vers l'offshore profond et ultraprofond.
Chiffre d'affaires par catégorie d'activités parapétrolières
{hors transport international)
1990
1991
1992
1993
1994
1995
1996
1997
1998
Unité : GF.
Source : IFP.