

Chapitre 3 : Etude de la Rentabilité Économique des Sardiniers du Port d’Alger
49
0
1000000
2000000
3000000
4000000
5000000
6000000
7000000
8000000
1998
1999
2000
2001
2002
2003
2004
2005
2006
2007
Année
Charges (DA)
1
2
3
4
5
6
7
8
9
10
11
12
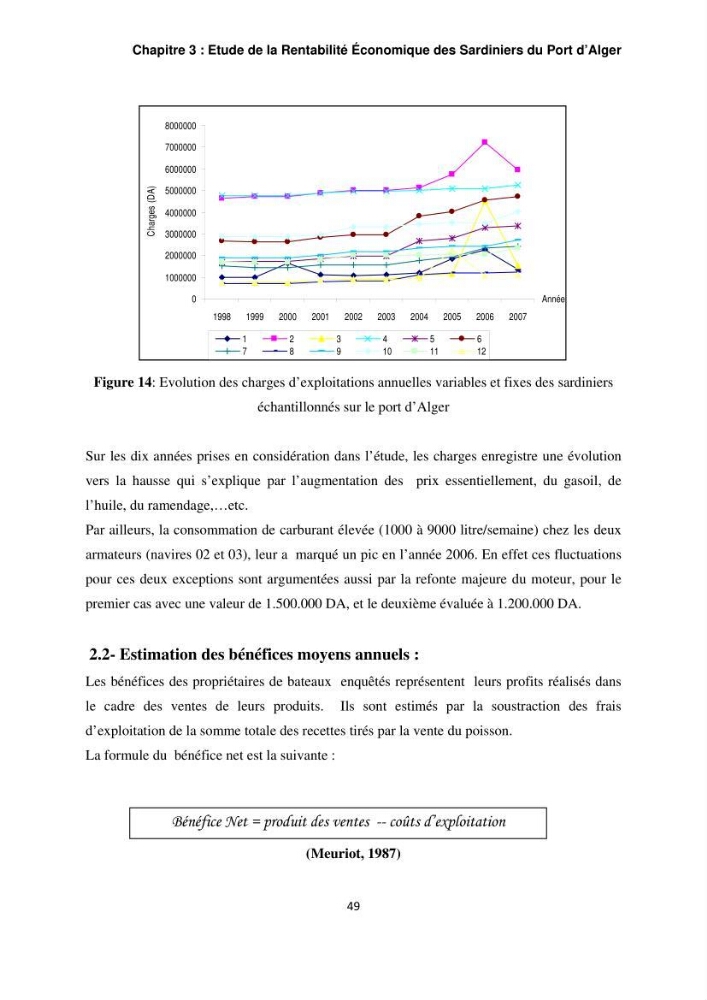
Figure 14: Evolution des charges d’exploitations annuelles variables et fixes des sardiniers
échantillonnés sur le port d’Alger
Sur les dix années prises en considération dans l’étude, les charges enregistre une évolution
vers la hausse qui s’explique par l’augmentation des prix essentiellement, du gasoil, de
l’huile, du ramendage,…etc.
Par ailleurs, la consommation de carburant élevée (1000 à 9000 litre/semaine) chez les deux
armateurs (navires 02 et 03), leur a marqué un pic en l’année 2006. En effet ces fluctuations
pour ces deux exceptions sont argumentées aussi par la refonte majeure du moteur, pour le
premier cas avec une valeur de 1.500.000 DA, et le deuxième évaluée à 1.200.000 DA.
2.2- Estimation des bénéfices moyens annuels :
Les bénéfices des propriétaires de bateaux enquêtés représentent leurs profits réalisés dans
le cadre des ventes de leurs produits. Ils sont estimés par la soustraction des frais
d’exploitation de la somme totale des recettes tirés par la vente du poisson.
La formule du bénéfice net est la suivante :
(Meuriot, 1987)
Bénéfice Net = produit des ventes -- coûts d’exploitation